本文来自微信公众号: 半镜 ,作者:方尧
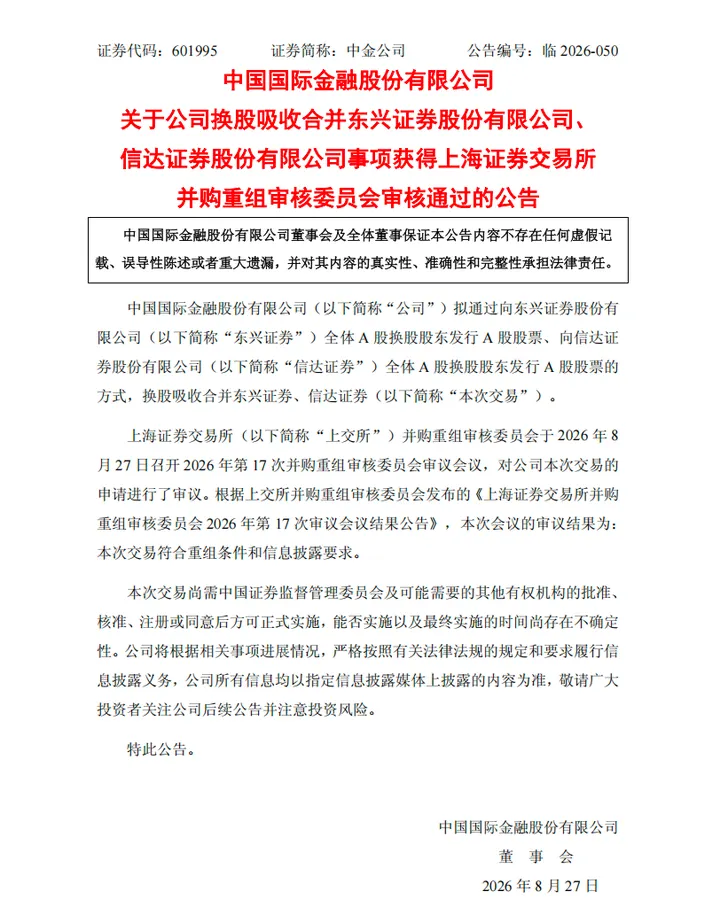
9月7日晚间,中金公司(601995.SH)发布公告,换股吸收合并东兴证券(601198.SH)、信达证券(601059.SH)事项正式获得证监会核准批复。三家公司股票将于9月15日开市起连续停牌,其中东兴证券与信达证券将停牌直至终止上市,彻底退出A股舞台。中金公司将新增31.04亿股股份用于本次合并,监管层同时要求公司在一年内制定并上报具体整合方案。
从去年11月首次披露合并意向到正式获批,这场备受瞩目的券商“三合一”历时九个多月尘埃落定。合并完成后,新中金公司总资产将突破万亿元大关,营业收入跃居行业第三,营业网点数量从第十四位飙升至第三位。纸面数据的跃升足够亮眼,但市场真正关心的问题始终没有答案:三家出身、文化、业务结构截然不同的券商捏合在一起,规模迅速膨胀之后,成本能不能真正下降,收入能不能产生协同,最终能不能从“做大”走向“做强”。
规模账:数字上的三级跳
按照2025年末财务数据测算,这是一场不折不扣的规模盛宴。
合并前的中金公司总资产7828.26亿元,全年营业收入284.81亿元,归母净利润97.91亿元。加上东兴证券总资产1141.98亿元、营收47.11亿元,以及信达证券总资产1299.51亿元、营收40.44亿元,合并后的新中金总资产将达到约1.03万亿元,营业收入约372亿元,分别位列行业第四和第三。净资本从481亿元增至1033亿元,同样从第十二位跃升至第四位。
网点与客户层面的扩张更为直观。中金公司长期以机构业务和高端投行为核心,零售网络相对薄弱,截至2025年末仅有247家营业网点,行业排名第十四。东兴证券扎根福建,91家营业部中36家位于福建,占比达40%;信达证券深耕辽宁,103家营业部中34家位于辽宁,占比33%。三家合并后,营业网点总数将达到441家,行业排名由第十四位提升至第三位。零售客户总数从999万户增长至1500万户以上,投顾人员从3866人增加到5756人,代销金融产品保有规模从超4600亿元升至超5000亿元。
股东层面同样形成了罕见的协同格局。合并完成后,东方资产将持有中金公司6.37亿股,占发行后总股本的8.03%;信达资产将持有13.29亿股,占比16.76%。两家AMC巨头拥有规模庞大的不良资产与特殊机遇处置资源,与中金的投行业务能力存在潜在协同,理论上可以拓展企业重整、困境资产证券化等业务空间。
所有数字都指向同一个结论:这是中国证券行业历史上最大规模的并购之一,中金公司一夜之间完成了可能需要十年才能实现的规模跨越。但规模从来都不等于竞争力,尤其是对于同质化严重的中国券商行业而言,简单的体量相加距离真正的规模经济还有很长的路要走。
重叠账:同质化的老难题
中国券商行业的问题从来都不是数量太少,而是同质化太严重。这一点在本次合并的三家主体身上体现得尤为明显。
从业务结构看,三家公司都拥有全牌照经营资质,经纪、投行、资管、自营、信用业务条线齐全。东兴与信达同属AMC系券商,业务结构高度相似,都以零售经纪为基础,固定收益和资管为特色,投行业务相对薄弱。中金公司虽然投行业务优势明显,但近年来也在大力扩张财富管理和零售经纪,与两家被合并方的业务边界正在快速模糊。
最直接的重叠体现在渠道端。除了福建和辽宁的区域优势,东兴与信达在全国多数省份都设有分支机构,与中金现有网点存在不同程度的重合。在北京、上海、深圳等核心城市,三家公司均设有分支机构,合并之后需要重新评估网点布局与客户覆盖效率,网点与人员的整合压力客观存在。
业务条线的重复建设同样突出。合并后,中金公司将承接东兴基金100%股权、信达澳亚基金54%股权,同时成为东兴期货、信达期货的控股股东。相关子公司如何定位、整合以及满足监管要求,直接关系到成本下降和业务协同的空间。
投行项目端的竞争也早已存在。尽管中金在大型IPO、跨境并购领域优势明显,但在成长型企业、区域国企项目上,东兴与信达凭借股东资源和地方优势,与中金一直存在竞争关系。三家变成一家之后,这些内部竞争会转化为协同,还是仅仅换了个抬头继续内耗,目前还没有答案。
中国证券行业发展三十多年来,经历过多轮并购重组浪潮,但并购后的人员、系统、文化融合始终是行业难题。部分案例在整合过程中出现人员流失、业务磨合周期较长等问题。这一次中金“三合一”,依然要面对这个行业老难题。
整合账:人和系统的真实战场
如果说规模是肉眼可见的红利,那么整合就是水面下的冰山。证监会要求一年内拿出具体整合方案,恰恰说明监管层也清楚,真正的硬仗才刚刚开始。
人的整合是第一道坎。截至2025年末,中金公司员工14218人,东兴证券2558人,信达证券2756人,合并后总人数接近19532人,同样位列行业第三。但这近两万员工分属不同的薪酬体系和企业文化。按公开年报口径测算,中金公司2025年人均薪酬约80万元,东兴证券约51万元,信达证券约40万元,三家公司在薪酬激励、决策流程和业务文化上存在明显差异。
薪酬鸿沟的背后是职级体系、考核标准、晋升路径的全面差异。当不同体系的员工进入同一个组织,同岗薪酬、绩效考核与晋升规则如何统一,整合带来的冲击远不止人事调整那么简单。历史上中金收购中投证券后,也经历了较长的业务与文化磨合过程,并伴随部分人员流失。
系统与流程的整合是第二道坎。三家公司各自拥有独立的交易系统、客户管理系统、风控系统、财务系统,技术架构、数据标准、供应商体系不同。券商系统对稳定性要求极高,任何迁移和合并都伴随着技术风险和合规风险。将数百万客户的账户信息、交易数据平滑迁移到统一平台,也需要较长周期和大量投入。
业务整合是第三道坎,也是最核心的坎。理论上的协同效应要落地,需要打通客户资源、共享项目渠道、统一采购体系、优化网点布局。哪些网点需要裁撤,哪些人员需要转岗,哪些业务条线需要合并,每一项决策都牵扯到具体的部门利益和地方资源。尤其是涉及AMC股东的特殊资产业务,如何与中金传统投行体系融合,仍需要在实际整合中验证。
市场总是乐于为“航母级券商”的宏大叙事买单,但航母不是用三艘驱逐舰拼接出来的。它需要统一的指挥系统、协同的作战编队、高效的动力核心,这些都无法通过行政命令一夜建成。对于中金而言,拿到批文只是万里长征第一步,接下来的一两年,整合的质量将直接决定这场并购最终是行业标杆,又或是又一次简单的体量堆砌。
中国券商行业从来不缺大公司,缺的是真正有全球竞争力的强公司。从这个意义上说,这场“三合一”实验的价值,远不止于诞生一家万亿级券商。它将检验一个行业追问了很多年的命题:行政主导的整合,究竟能不能催生真正的规模经济。答案,藏在接下来一年的整合方案里。