本文来自微信公众号: 陆玖商业评论 ,作者:李白
对于石头科技来说,规模可以借助营销与渠道快速做大,真正的护城河,仍需要产品、技术、渠道三者共同搭建。
日前,追觅和石头科技都宣布自己登顶全球家用智能扫地机第一。对于石头科技来说,其背景是,前几年还在利润下行泥潭中,2026年上半年,石头科技利润已然大增。
不过,坦率地讲,石头科技营收规模继续向上,净利润增速大幅反弹,但拉长两到三年时间轴观察,这家全球扫地机器人出货量龙头,始终没有摆脱“营收奔跑、利润摇摆”的状态。
虽然海外市场打开了石头科技的增量空间,可另一边是其居高不下的营销投入,研发投入规模绝对值相对滞后的现实矛盾摆在台面。与此同时,扫地机器人业务仍是公司基本盘,喊了多年的新业务尚待持续成长。
既存在费用投入层面的偏科,也存在业务盘面上的偏科,两类偏科之下,石头科技利润回暖究竟是短期周期回弹,还是企业经营质量实质性改善?
而营销驱动的增长模式能否支撑企业穿越行业周期,是市场需要厘清的核心问题。
01
高额销售费用换来的
利润够稳吗?
单论财报来说,石头科技2026半年报交出一份看上去相当亮眼的成绩单。
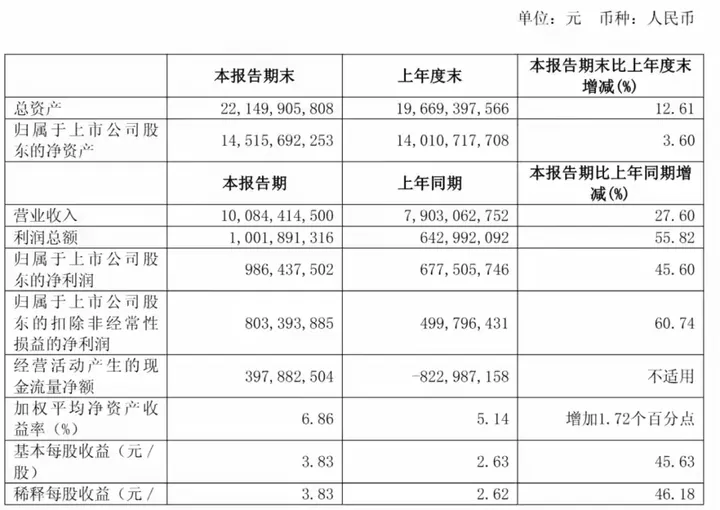
报告期内公司营收100.84亿元,同比增长27.60%;归母净利润9.86亿元,同比增长45.60%。对比2025年同期,石头科技归母净利润曾出现39.55%的同比下滑,利润端出现明显改善。
需要指出,这份业绩的核心支点来自海外市场,以清洁机器人为例,IDC报告显示,2026年第一季度,全球家用清洁机器人市场出货量达893.6万台,同比大幅增长36.7%;其中扫地机器人出货量达到656.3万台,同比增长29.4%。受此利好,上半年石头科技海外营收60.73亿元,占总营收比重达到60.22%,海外毛利率维持49.18%,海外业务已经成为公司收入与利润的重要基本盘。
亮眼利润背后,销售费用的变化值得细细拆解。
2026上半年石头科技销售费用22.51亿元。这笔大额开支一部分用于持续的品牌建设、海内外市场推广,保障产品曝光与渠道铺货。
而陆玖商业评论观察到,另一组数据更值得留意,当期销售费用同比仅增长3.96%,销售费用率由去年同期27.4%回落至22.3%,降幅超过5个百分点。
“这一组变化释放出积极信号,意味着前期大规模渠道铺排之后,石头科技的投放效率得到一定改善,单位营收对应的营销投入有所下降。”一位硬件行业资深人士对陆玖商业评论表示。
但反过来讲,效率短期改善或许并不足以完全打消市场对于利润可持续性的顾虑。把视线拉长到完整财年,矛盾会更加直观。
据石头科技年报披露,2024年度公司实现营业收入119.45亿元,同比增长38.03%;实现归属于母公司所有者的净利润19.77亿元,同比下降3.64%。
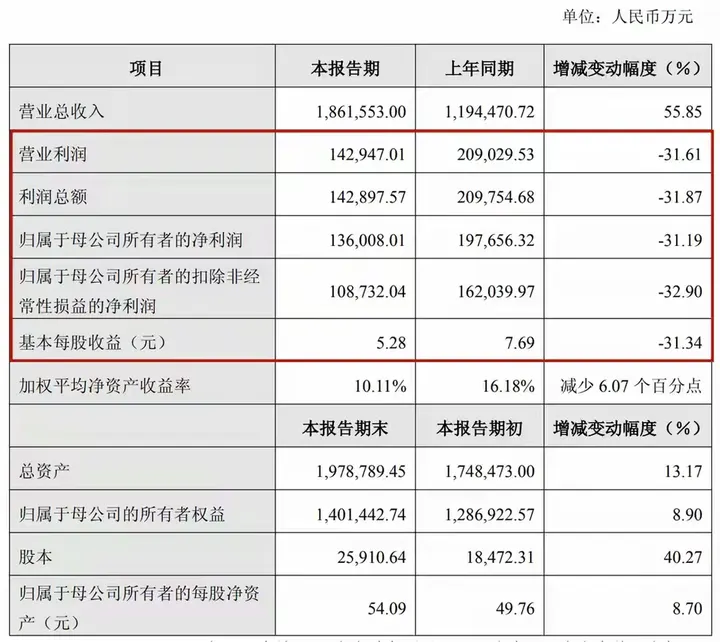
到了2025年,石头科技营业总收入186.95亿元,同比大幅增长55.85%;而归属于母公司所有者的净利润13.63亿元,同比下滑31.19%。2024、2025两个完整年度,石头科技为争夺海内外市场份额持续加大市场拓展力度,直接压制利润表现。
即便2026上半年利润大幅反弹,连续两年“营收狂奔,利润失速”的历史,依旧让市场对龙头后续盈利能力打上问号。
因为,内外市场环境共同构成现实约束。国内市场经过几轮政策红利释放,早期以旧换新补贴一定程度透支短期换新需求,行业从增量普及转向存量置换。2025年国补时,全年清洁电器市场保持高速增长态势,全年销售额达471亿元,同比增长11.3%。进入2026年上半年,行业开始变得严峻。
奥维云网数据显示,2026上半年国内清洁电器大盘规模出现小幅下行,新增用户扩张节奏放缓。2026年上半年国内扫地机器人零售额同比下滑4.0%、销量同比下滑4.6%,而整个清洁电器销额227亿元,同比下滑0.7%,销售规模近十年来首次出现下行,销量1731万台,同比增长3.7%。
与此同时,存储芯片、塑料粒子等上游原材料价格震荡上行是硬件行业众所周知的事实,持续挤压硬件制造企业的毛利空间。
这些因素叠加下,石头科技依靠高毛利的海外市场拿到增长底气,可在一些不利因素影响下,利润增长并非高枕无忧。
同时,短期渠道效率提升能不能转化成长期稳定盈利,还要看后续费用管控与市场竞争的博弈结果,这就需要进一步审视石头科技内部的费用结构与产品力底色。
02
费用偏科,
产品力驱动的含金量如何?
利润回暖的另一面,石头科技费用结构的“偏科”现象依旧突出。
2026上半年,石头科技研发费用达7.20亿元,同比增长5.11%,研发投入绝对值保持增长,但规模仅为同期销售费用的三分之一左右。回溯过去两年年报数据,这种结构特征已经延续许久。
根据石头科技年报公告,2024年公司销售费用29.67亿元,同比增长73.23%;研发费用9.71亿元,同比增长56.93%,研发费用占销售费用比例约32.73%。
到了2025年,其销售费用进一步增至48.94亿元,同比增长64.95%;研发费用14.20亿元,同比增长46.23%,研发费用占销售费用比例回落至约29.02%。2024‑2025连续两年,销售费用的同比增速都明显高于研发费用增速。
时间再往前推移,石头科技销售费用率持续抬升,从2019年的8.41%到2022年的19.89%,再到2025年的26.18%。国内签约多位明星代言人,海外大举铺设北美Best Buy、Costco等线下零售终端,大规模营销换市场份额,曾经是石头科技最鲜明的标签。
回过头来看,研发投入绝对数值在增加,但营销投入扩张速度更快,企业增长带有浓厚的营销驱动色彩。为了赢得竞争,公司将更多的钱投入到销售层面本身没有错。只不过这种模式的压力十分现实:一旦营销投放的转化效率下滑,企业整体增长节奏就很容易迎来换挡,且外界也会审视企业的增长含金量。
当然,更大的隐忧来自全行业产品同质化的风险,这又倒闭石头科技需要进行更大胆的投入,方能突围。
早些年AI算法、智能感知、仿生机械臂等技术差异主要体现在国内厂商之间。随着中国清洁家电厂商集体出海,海外市场也开始上演参数内卷,扫地机器人、洗地机、割草机器人,各家新品功能堆叠越来越趋同,海外市场正在复刻国内曾经走过的竞争路径,考验各家企业真实差异化能力。
清洁家电品类还有一个行业固有特征,扫地机器人、洗地机用户换新周期普遍处在2‑4年区间,技术迭代节奏快,产品生命周期不长。企业必须持续迭代硬件与算法,一旦新品节奏慢于同行,市场份额就会快速流失。持续迭代需要研发投入托底,行业竞争现实,反过来倒逼企业要平衡销售与研发资源分配,不能单纯依靠营销去换份额。
因此,营销可以快速把产品送到消费者手上,但长期的产品壁垒终究要靠技术迭代来筑牢,而多线开战的行业竞争环境,又给石头科技的盈利修复设置了多重现实门槛。
03
清洁赛道变拥堵,
长期性的盈利能力修复
仍是考验
智能清洁家电赛道机遇与压力并存,国内政策托底存量换新需求,但行业整体竞争烈度还在持续升级。
全球智能清洁机器人出货量榜单前五席位已经被中国厂商包揽,科沃斯、追觅、小米、云鲸几家对手持续施压。目前,石头科技在主赛道依旧有优势,IDC最新季度报告显示,2026年上半年,石头科技扫地机器人出货量、销售额双登顶,出货量份额21%,销售额份额28%;在整个家用清洁机器人品类中,石头科技同样是全球份额第一。
不过,洛图科技公开数据显示,2026上半年国内线上扫地机器人市场,科沃斯以34.2%零售额份额稳居行业第一,全渠道份额约24.7%,领先石头科技超过8个百分点,国内本土竞争短时间不会缓和。而海外市场,追觅等对手持续加大资源投入,可能在某些市场石头科技形成直接压力。
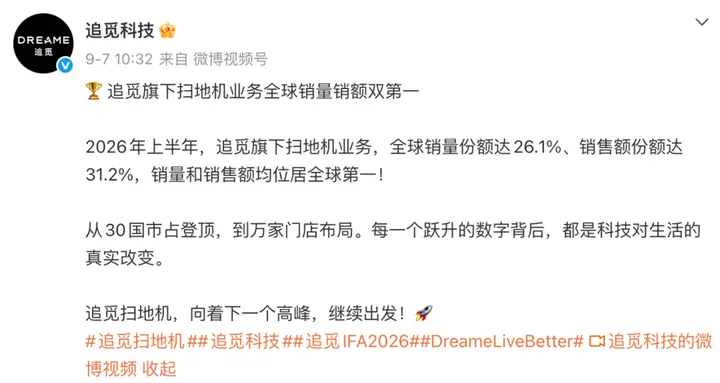
颇有意识的是,来自追觅方面的说法是,2026年上半年,追觅扫地机全球销量份额为21.7%、销售额份额为25.8%;MOVA扫地机全球销量份额为4.4%、销售额份额为5.4%。将旗下两个品牌合并计算,追觅扫地机业务(追觅+MOVA)全球销量份额达26.1%、销售额份额达31.2%。追觅据此宣布其扫地机业务销量和销售额均位居全球第一。
两个数据打架本身就表明,石头科技在核心赛道受到的压力不会小。
另外,北美又是石头科技海外增长的核心阵地,渠道布局较深,市场规模较大,如果未来出现新品准入、合规层面的扰动,企业产品迭代节奏会直接受到冲击。
为对冲单一扫地机业务的天花板,石头科技持续拓展产品边界,洗地机、洗衣机、智能割草机、泳池清洁机器人共同组成全新产品矩阵,但新赛道整体市场蛋糕尚有限,也就是说,业务上石头科技目前也偏科。
根据2026年8月石头科技投资者关系活动记录,2026上半年,扫地机器人依旧是绝对基本盘,贡献公司整体收入四分之三,新品类当中,洗地机收入占比已经提升至约20%。
客观而言,洗衣机、智能割草机、泳池清洁机器人等没有对外披露确切营收数据,这说明多数新品尚处在市场培育阶段,能不能贡献可观利润,还需要时间观察。
市场机构年初就有判断,石头科技正在执行一套“以毛利率下滑+费用增加为代价,换取营收高速增长+全球份额提升”的策略,用价格下探抢占市场,依靠新品类寻找第二增长曲线,属于牺牲短期利润换取长期市场地位的选择。
资本市场的核心疑问在于,这套以价换量策略,能不能完成从规模到盈利的转化。后续企业盈利修复能力,洗地机、洗衣机等新品类的盈利转化效率,会成为影响公司估值走向的核心变量。
站在行业转折路口,石头科技的处境很有代表性。财报上的利润反弹是值得肯定的信号,但不能简单等同于经营困境彻底解除。销售费用率回落,证明营销投放效率存在改善空间,但过去几年费用结构偏科、研发投入增速跑输营销的现实,依旧客观存在。
海外市场打开了巨大增量,但同行集体出海带来同质化竞争,新品类拓展尚处在投入期,企业依旧要面对重重考验。
对石头科技这类全球化硬件企业来说,规模可以借助营销与渠道快速做大,真正穿越周期的护城河,需要产品、技术、渠道三者共同搭建,短期利润回暖只是答卷的一页,市场还在等待它交出一份更均衡、可持续的长期成绩单。