
出品|虎嗅汽车组
作者|杨杰
题图|视觉中国
在车市“金九银十”的尾声,大众汽车带来了两款新能源车:一款是主打入门市场的捷达品牌首款电动车M6,顶配不到10万元、带城市NOA,准备与比亚迪正面厮杀;另一款是大众安徽带来的品牌旗舰与众09。
一款向下探价格,一款向上冲品牌,看似一低一高补齐阵型,实则是大众在销量暴跌中的最后挣扎。
官方数据显示,大众汽车2026年前三季度在中国市场交付137.88万辆,同比暴跌30.2%。
第三季度单季跌幅38.5%,也让中国成为大众全球跌幅最大的单一市场。
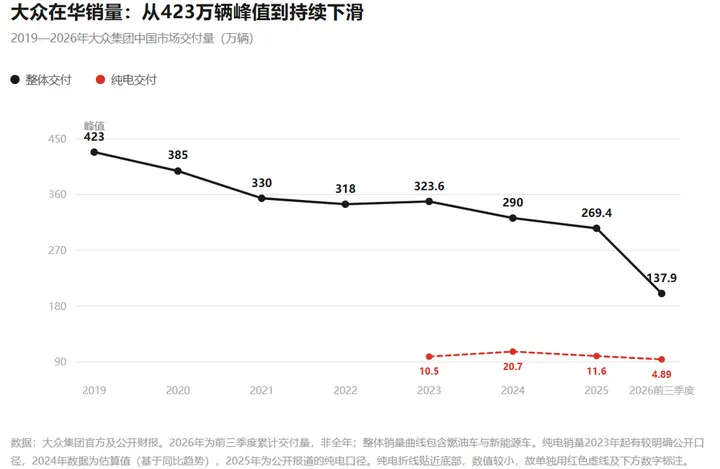
大众在华销量下滑曲线;虎嗅制图
具体细分领域中,大众纯电车型前三季度在华交付4.89万辆,同比下降42.5%。大众和小鹏联手打造、曾被狼堡寄予厚望的与众08,月均销量仅267辆,更是成为路透社等诸多海外媒体聚焦的“滑铁卢”车型。
在中国市场利润贡献率从50%跌至10%的背景之下,大众在华最尴尬的事实,不仅在于车没有让人非买不可的欲望,更在于大众在中国的布局之乱,已经让用户摸不清看不懂了。
当我们把大众在中国的电动车阵容完整摊开,可以看到:大众已经摆出了“九子夺嫡”的阵型。
一汽-大众的ID.4 CROZZ、ID.6 CROZZ、ID.7 VIZZION;上汽大众的ID.3、ID.4 X、ID.6 X;大众安徽的与众08、09;加上刚上市的捷达M6等等。
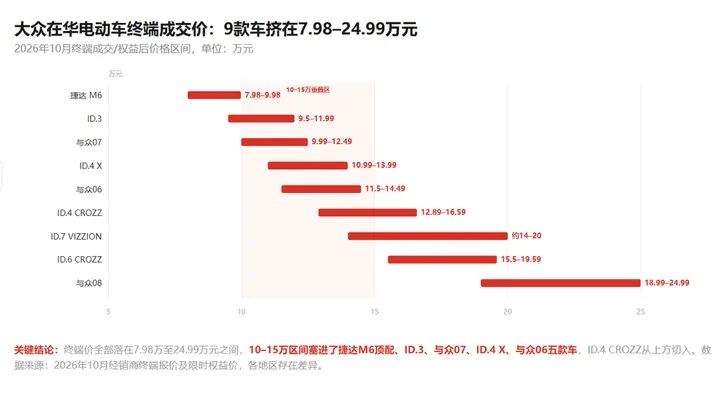
大众产品终端售价区间高度重叠;虎嗅制图
3个合资实体、4个品牌、至少9个新车序列、共计约40款细分产品的布局,彼此争夺的是渠道、资源以及“大众”二字在消费者心智里仅剩的那点位置。
最终结果则是,大众电动车定价区间横跨8万至25万主流价格带,却没有一个真正意义上的爆款产品。
同一个大众的三个中国叙事
真正烧心的,不只是九子之中没有爆款,更是大众的高管层正在用几套彼此矛盾的语言,描述同一个中国市场。
身为大众汽车集团(中国)董事长兼首席执行官,贝瑞德是大众在中国市场的最高负责人。其在今年上半年的采访中表示,2026年是大众的“决定性时刻”,并直言高溢价时代已经结束,价格竞争已是新的市场常态。
作为大众汽车乘用车品牌中国CEO,齐泽凯则持有不同观点,表示大众仍然是一个有规模基础的国际品牌,不需要加入降价竞赛之中。
大众安徽的销售一把手刘展术却贡献了第三种观点,其认为,智能纯电产品的销量曲线趋近于手机,呈抛物线特征,只有一次出牌机会,价格要一步到位,品牌自身需要一雪前耻。
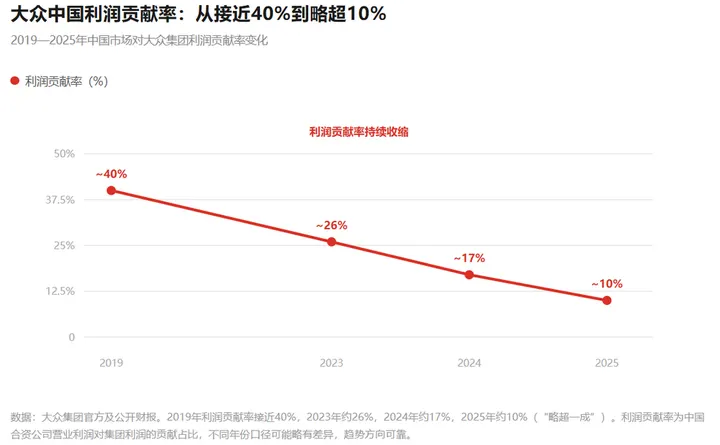
大众中国市场利润持续下跌
这三种语言同时存在于同一家公司的同一个市场,意味着:大众在中国到底要做一个什么样的品牌、站在什么价格带上、用什么逻辑和用户说话,至少在公开叙事上尚未被统一回答。
这也是大众汽车在中国九子夺嫡的一个背景:不同主体在不同层级上争夺同一套渠道、同一批用户、同一个“大众”标签的解释权。
它们的成败也指向同一个事实:大众并非没有能力做出有竞争力的电动车,只是这种能力被锁在不同的边界里,彼此缺少对话机制。
狼堡真的放权了吗?
在以上三种不同的声音之下,大众中国研发的叙事,在2026年被讲成了一个权力下放的故事。
德国总部在宣传中多次提及,大众汽车(中国)科技有限公司在合肥获得了“完全自主的立项权”:3000余名本土工程师“无需等待沃尔夫斯堡总部的逐项审批,可以直接启动新车型的开发”。
具体成果则体现在,CEA架构18个月落地,开发周期缩短30%,成本降低约40%。
从任何官方口径看,这都是大众历史上对中国团队最彻底的一次放权。
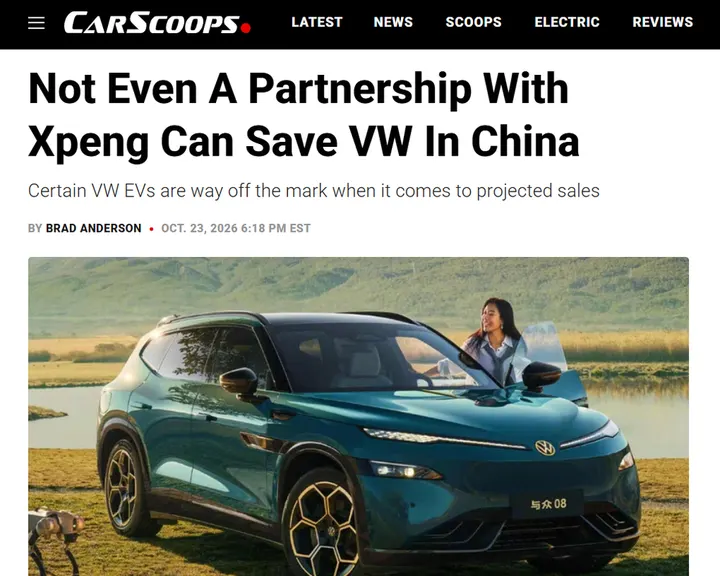
外媒聚焦与众08销量不佳报道
但路透社在调查与众08失败时,披露了一个不那么被官方叙事覆盖的细节:“两名了解大众规划流程的人士表示,雄心勃勃的销量预测对于新车型获得沃尔夫斯堡总部批准至关重要。”
这句话比“德国总部放权”的信息量更大。它暗示的流程逻辑是:沃尔夫斯堡(狼堡)仍然掌握着“什么项目值得做”的最终裁量权,而中国团队要拿到这个裁量权,需要用一份足够乐观的销量预测来证明项目的“合法性”。
据悉,在立项之初,与众08的月销目标是3,622辆,实际月均销量则仅有200余辆,当下来看这是一个荒谬的数字差,但在事前,这一目标恰恰是让其得以存在的数字。
一个接近大众中国研发体系的人士对虎嗅描述了这种微妙的处境:
“立项权确实下放了,你可以自己启动开发,但一款车要不要做、做多大、卖多少钱,这些东西的合理性最终还是要在一套总部能够理解的框架里被论证。”
所谓的大众狼堡总部放权中国大展拳脚,也只是在执行层面进行落地。
大众总部仍然手握“什么项目值得存在”这一生杀大权。中国团队可以提出并启动开发,但一款车要不要做、投入多少、卖多少钱,其合理性仍需进入总部认可的论证框架。
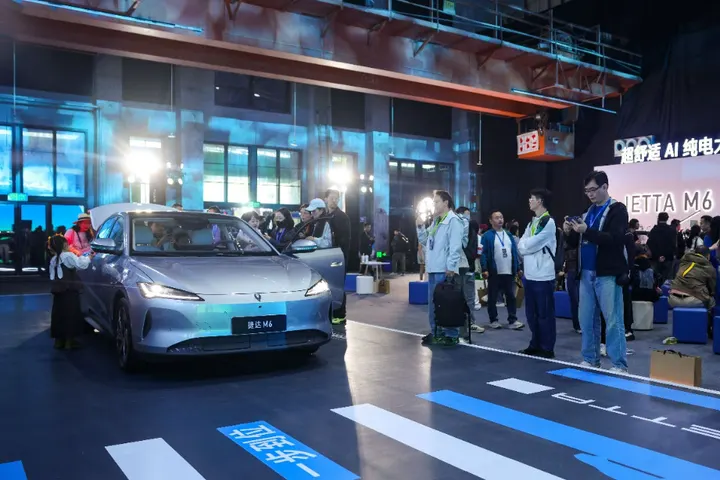
捷达M6上市现场;图源:捷达微博
而销量预测是项目获得批准的重要依据,在这一背景之下,中国团队要拿到立项的通行证,得先递上一份总部能接受的销量预测。
这就制造了一个扭曲的激励:为了让项目被批准,预测必须乐观;而预测越乐观,产品上市后摔得越狠。
更加割裂的景象发生在销售渠道层面,一位在北京朝阳区一汽-大众门店工作了六年的销售经理(李阳)向虎嗅提到:
“客户进来十个有九个是看迈腾和探岳的。很少有人想买大众电车,再加上现在大众电车布局太多,原来就是南北大众,现在还有金标大众、捷达电动车,等我解释完彼此关系,很多人出门就去看小米了。更何况,左手是ID.4,右手是捷达M6,一个卖十五六万,一个顶配不到十万就带城市NOA。你让我怎么卖左边那台?”
由此可见,首先,南北大众、金标大众、捷达电动车并存,一线解释成本直线上升;其次,价格重叠进一步让大众内部出现左右手互搏现象。
值得一提的是,一汽-大众和上汽大众合计拥有超过3,000家经销商网络,而大众安徽的与众08上市时,只被放进了约166家独立门店,覆盖率差了近20倍。
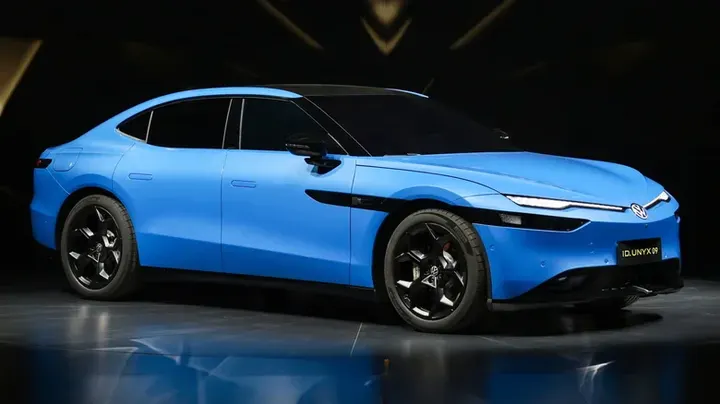
与众09;图源:车企官网
在大众安徽销量始终走低的背景之下,其“与众”系列正在逐步进入南北大众的门店进行销售,但大众中国目前尚未明确上述品牌的定位边界与利益分配机制。
对此,虎嗅认为原因在于大众在中国的“家长”从来不止一个:沃尔夫斯堡是产品定义权的家长,合肥是执行速度的家长,成都捷达是成本逻辑的家长,一汽和上汽是渠道存量的家长。 每一条线的背后都站着一个不同的权力来源,而没有任何一个权力来源有能力和意愿接受“自己可能错了”这个前提。
这也让“混乱”进一步取代“缓慢”,成为制约大众汽车在中国发展的核心问题,并进一步造就了大众汽车当下“九子夺嫡无爆款”的局面。
当总部审批逻辑影响项目成立,定价、销量目标和渠道规则又缺少统一定位与标准之际,一味地增加车型只会放大内部竞争。其最基本的问题也不只是产品不够好,而是背后的权力与资源,没有被同一套中国战略组织起来。
尽管燃油产品依旧坚挺,但在新能源产品渗透率突破60%大关的中国市场,大众汽车想要触底反弹,也只有效仿一众友商进行“整合”这一杀手锏了。