
本文来自微信公众号: 青山产业评论 ,作者:青山研究院
导读:十年国产替代之后,中国膜企开始面临3场新竞争——规模、场景与运营。
过去十年,中国膜产业最鲜明的一条主线,是国产替代。
从反渗透、超滤、纳滤到无机膜,从市政水处理到工业废水回用、海水淡化和过程分离,国内企业不断向材料、膜片、组件和系统集成的更深处推进。
十年前,行业反复追问的是:中国企业能不能做出一张性能合格的膜,能不能替代进口产品,能不能进入过去由国际品牌主导的市场。
今天,越来越多领域已经跨过了“有没有”的门槛。
但这场持续十年的激战,并没有把市场带向一个统一的终局。
相反,当国产膜供给增加、产品能力普遍提升,原本由技术稀缺和进口替代支撑的统一叙事,开始迅速分化。
膜企竞争正在转向三个更难的问题
成本质量、复杂场景、结果导向
近两年,水处理膜市场给人的感受尤其矛盾。
一边是高端膜材料、工业废水回用、海水淡化和国产替代持续升温;另一边是传统市政项目承压、同质化竞争加剧,部分膜产品售价和工程毛利不断下行。
有人在工业分离和海外市场快速增长,也有人仍被项目周期、回款压力和价格战拖住。
这些信号很难再被“市场景气”或“市场低迷”统一概括。膜种不同、场景不同、客户不同、商业模式不同,企业面对的已经不是同一套增长逻辑。
真正巨大的变化,不一定体现在市场规模里,而在于需求、利润和结果责任正在重新分配。
过去以“能不能做出膜”为中心的竞争,正在转向三个更难的问题:
能不能把标准产品做到足够稳定和低成本,能不能解决复杂场景中的真实工艺问题,能不能对一套系统的长期运行结果负责。
十年之后,能制造出合格的膜,越来越像一张入场券,而不是决定胜负的终点。
同样依靠膜技术
业务却在走向分化
膜产品、膜工程和水务运营虽然都被归入膜市场,增长逻辑却不相同。
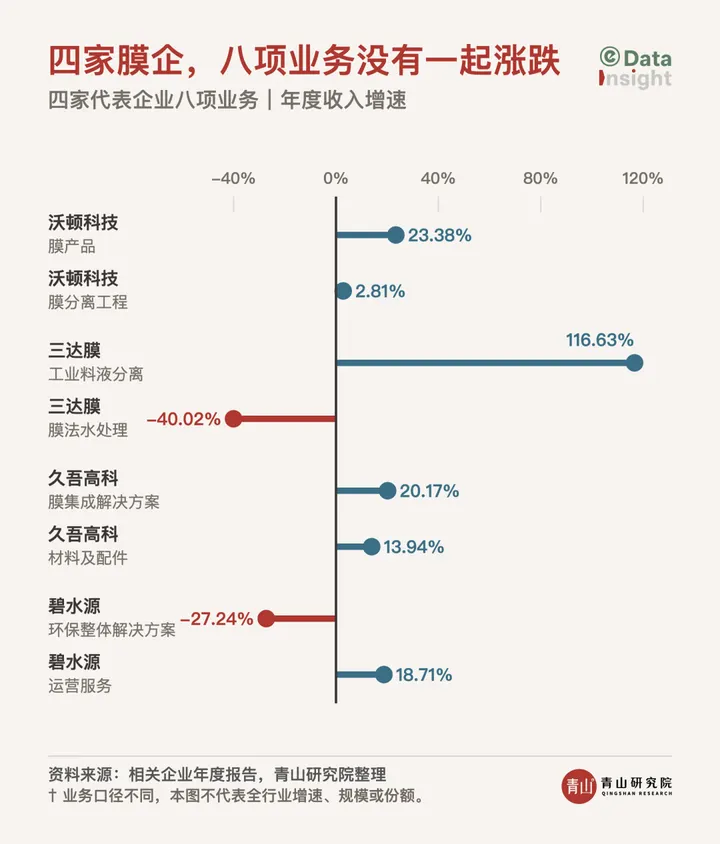
青山研究院研究显示,2025年,几家企业的经营数据已经出现明显分化。
三达膜工业料液分离业务收入5.15亿元,同比增长116.63%,毛利率提高7.29个百分点;同一年度,公司的膜法水处理业务收入1.87亿元,同比下降40.02%。
一个快速增长,一个明显收缩。两项业务使用的都是膜技术,却处在完全不同的需求周期和价值链位置。
久吾高科呈现出另一种分化。
公司的膜集成整体解决方案收入3.79亿元,同比增长20.17%,毛利率提高5.16个百分点;材料及配件收入2.46亿元,同比增长13.94%,毛利率却下降3.84个百分点。
材料和方案都在增长,但收入增长并没有带来相同的利润变化。
再看更靠近传统市政水务的样本。
津膜科技2025年营业收入2.42亿元,同比下降1.48%,归母净利润亏损3304.13万元。公司在年报摘要中提到,市政水处理市场受到地方财政紧张、同质化竞争等因素影响,膜产品售价承压,项目交付周期延长。
碧水源的业务背离更加直观。
2025年,公司环保整体解决方案收入30.86亿元,同比下降27.24%;运营服务收入35.47亿元,同比增长18.71%。
工程与运营一降一增,但运营服务毛利率也下降2.61个百分点。这意味着,收入结构向运营迁移,并不等于盈利质量自动改善。
项目验收和收入确认的节奏,会放大单个企业的年度波动;同一企业内部,不同业务的方向已经分叉:
水处理膜市场已经不再沿着同一个方向移动。
传统市政增量工程、工业过程分离、标准化膜元件、海外替换和存量系统运营,名义上都属于膜市场,实际面对的客户预算、采购逻辑、验收标准、回款方式和利润来源已经不同。
继续用“膜市场整体向好”或“膜行业进入低谷”来概括,不仅过于粗糙,也会遮蔽真正的机会与风险。
十年激战后的第一个结果,不是市场形成统一答案,而是内部结构开始分叉。
第一场竞争
把标准产品做到极致
过去十年,中国膜产业最重要的命题之一,是国产化。
这个命题仍然成立。
高性能反渗透、纳滤、超滤和无机膜等产品,正在进入更多应用场景;材料、膜片、组件、装备和工程配套能力也在持续提升。
2025年发布的《节水装备高质量发展实施方案(2025—2030年)》,将高端膜分离、工业废水回用、高盐水处理和双膜工艺列入明确的攻关与推广方向。
但国产替代不是竞争的终局,它更像一次门槛重置。
当合格膜元件的供给增加,市场的核心问题开始从“有没有国产产品”,转向“国产产品能否在真实工况下长期稳定运行”。
在标准化程度较高的市场,竞争越来越接近制造业的本质:规模、成本、质量一致性、产品谱系、认证能力和渠道效率。
水处理膜并没有因为国产供给增加,就变成一门没有价值的生意。
相反,标准产品仍然能够形成可观的收入和利润,但前提是企业能够把产品做得足够稳定、足够标准,并通过规模制造和渠道网络形成持续优势。
沃顿科技的经营表现,展现了标准产品路线的一种可能。
2025年,公司膜产品收入12.74亿元,同比增长23.38%,毛利率40.82%;实物销量663.80万支,同比下降3.96%,公司披露产品售价走势保持稳定。
收入增长与销量下降同时出现,背后并非简单的产品单价上涨,而是产品规格、区域和客户结构变化所致。
同期,公司境外收入达到3.97亿元,同比增长42.39%。
这说明,标准膜产品仍然具有充分的商业空间。
只要制造效率、产品谱系、质量稳定性、认证体系和海外渠道能够形成组合,膜元件依然可以创造可观的规模与毛利。
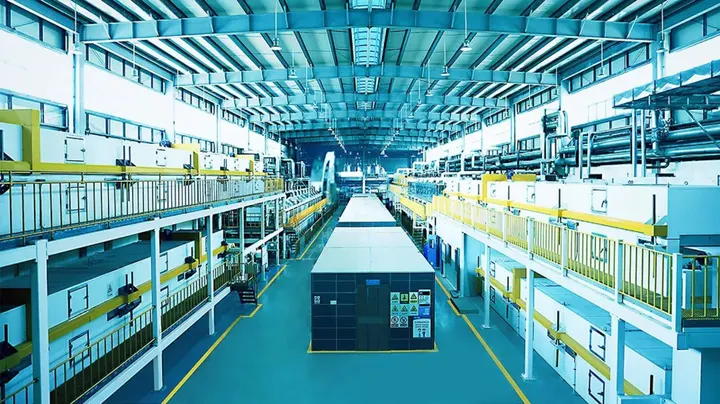
沃顿科技膜片生产线。图源:沃顿科技
而世浦泰则代表另一种产品路径。德国Supratec Membrane GmbH负责核心膜产品研发生产,超滤膜年产能1000万平方米;上海世浦泰承担膜组器集成、国内销售与技术服务。
特别之处不在“德国制造”标签,而在于把膜材料、自动化制造、膜组器与本地应用反馈放进同一产品体系。德国研发制造与国内集成服务相衔接,让现场反馈更容易进入产品改进。这种闭环比单一扩产更有机会沉淀为长期优势。
但标准产品路线也面临另一组竞争压力。
随着中低端产品可替代性增强,价格竞争会更快传导;高端产品和关键工况虽然存在国产替代空间,却往往需要更长的认证和验证周期。
客户真正担心的,不再是一张膜在实验室中的初始参数,而是通量衰减、污染控制、清洗恢复、能耗和使用寿命,在真实水质和长期运行中能否兑现。
国产化由此带来一个看似反常的结果:
进入市场的企业更多了,但获得持续溢价却更难了。
“能做膜”从稀缺能力变成更多企业的入场资格以后,下一轮标准产品竞争,不再只看谁实现了国产替代,而是看谁能把一张膜稳定地制造几百万支,并让每一支产品都保持相近的质量。
这是规模路线真正的门槛。
它拼的不是一次技术突破,而是长期制造效率、质量一致性和全球交付能力。
第二场竞争
把复杂问题做出结果
膜技术的价值,最终要在现场兑现。
在市政水处理等相对标准化的场景中,原水、出水和运行边界更容易被工程规范定义。
到了工业场景,情况会迅速复杂起来。
不同企业的原料、工艺、杂质组成和生产节奏差异很大。同一种膜放进不同产线,污染、堵塞、清洗和分离效果可能完全不同。
工业料液分离尤其如此。
它处理的不只是废水,还可能直接进入生产过程,承担物料分离、产品提纯、溶剂回收、资源回收和减量化任务。
处理结果会直接影响产品收率、生产稳定性和原料成本。膜系统由此不再只是末端环保设施,而是生产系统的一部分。
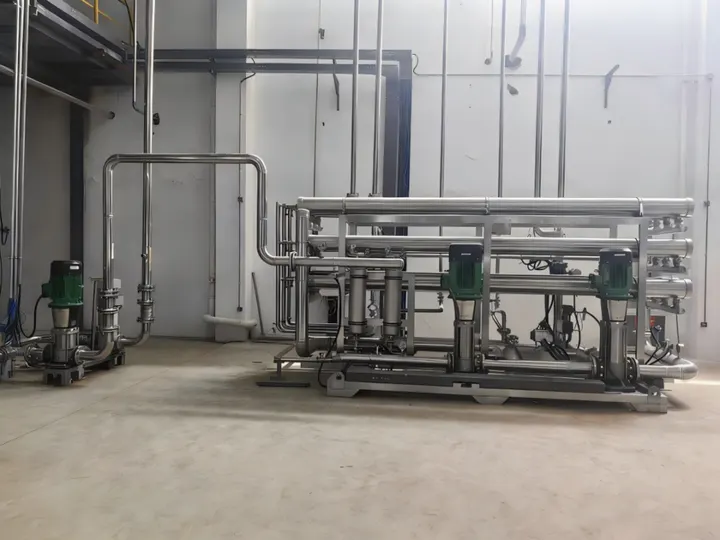
湖北某生物技术企业蛋白浓缩陶瓷膜设备。图源:久吾高科
三达膜工业料液分离和久吾高科膜集成解决方案的增长,都出现在这些复杂场景中。
这类增长所对应的,是复杂场景对可验证工艺结果的付费需求。
在这类市场中,膜材料、预处理、膜组件、过程控制、清洗策略和运行参数,需要作为一套完整系统被设计、测试和反复验证。
竞争的最小单位也随之改变。
产品目录里的一支膜,容易比较价格;现场连续运行一年形成的数据,却很难被迅速复制。
企业做过多少相近物料,经历过多少次异常工况,能否在中试阶段识别风险,能否把能耗、回收率、产能和产品品质写进验收边界,这些能力正在决定谁能进入高价值项目。
下一程,膜企在复杂场景中拼的,不再只是产品参数,而是工艺数据库、项目经验和客户信任。
但从卖膜延伸到卖系统,并不天然意味着利润更高。
沃顿科技2025年膜分离工程收入1.60亿元,同比增长2.81%,毛利率18.23%,同比下降4.96个百分点,明显低于膜产品毛利率。
工程业务一旦把设计、设备、施工、调试、工期和回款责任同时接过来,风险也会沿着价值链一起转移。
系统越复杂,任何边界不清的责任,都可能吞掉原本的技术溢价。
方案价值要真正转化成利润,至少需要三个条件:
结果可以定义,效果可以验证,责任可以定价。
缺少其中任何一个,所谓“从产品走向解决方案”,都可能只是把更多不可控风险装进一张合同。
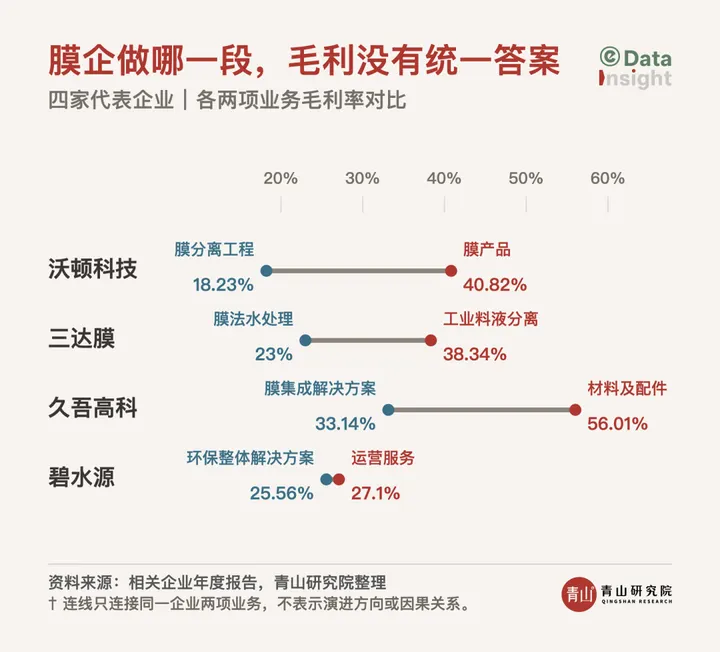
真正有价值的场景能力,不是服务内容越来越多,也不是企业什么责任都敢接。
它意味着企业拥有足够的工艺数据和合同能力,知道自己能够为哪些结果负责,也知道哪些风险不应该被无价承担。
第三场竞争
把一次交付变成长期兑现
随着膜系统装机规模扩大,市场重心必然增加一层存量逻辑。
膜元件需要更换,系统需要清洗、优化和改造,水质与生产负荷也会不断变化。
但不同膜种、进水条件、清洗管理和运行强度差异很大,行业并不存在一个可以普遍套用的“三年”或“五年”更换周期。
存量市场的价值,不能建立在一个整齐的替换数量想象上,而必须建立在系统持续运行中的真实问题上。
这些问题包括通量下降、能耗上升、药剂消耗增加、膜污染、非计划停机和产水不稳定,也包括原有系统在更严格排放、回用和生产要求下需要升级改造。
运营服务由此成为另一条能力路线。
它把一次性设备收入,延伸为运行、维护、药剂、备件、优化和托管收入,也让供应商能够持续接近客户的真实运行数据。
碧水源2025年运营服务收入增长18.71%,与整体解决方案收入下滑形成鲜明对照。
三达膜水务投资运营收入增长5.85%,但备件及其他收入下降1.76%。
持续性收入越来越重要,但运营业务的回报并不一定随收入增长而改善。
运营企业承担的是长期水量、水质、能耗、维护、人员和资产效率。
合同定价不足、责任边界扩张、成本失控或回款恶化,都可能让一份稳定收入,变成低回报的长期责任。
碧水源运营服务收入增长而毛利率下降,就是一个需要正视的案例。
因此,存量市场并不是简单地把“卖一支膜”,改成“多卖几次膜”。
它要求企业能够读懂运行数据,识别系统问题,优化全生命周期成本,并把技术效果转换成可以持续验收、持续结算的服务结果。
拥有产品只是开始。
拥有装机入口、运行数据和客户信任,才可能把一次成交变成长期关系。
运营路线真正拼的,不是合同年限,而是企业有没有能力在几年甚至更长时间里,把结果稳定地兑现出来。
三条路线
正在拉开膜企差距
当市场内部不断分叉,膜企业已经很难依靠一套模糊的“全产业链”叙事,覆盖所有客户和场景。
更现实的问题是:企业究竟准备在哪一种能力上形成主轴。
第一条路线,是规模化标准产品。
这类企业依靠制造效率、质量一致性、产品谱系、认证能力和全球渠道获得竞争力。
它们不必包揽所有工程责任,但必须把标准产品做到稳定、可复制、可认证,并依靠规模摊薄研发和制造成本。
沃顿科技膜产品和海外收入的增长,说明这条路线仍有充分空间。
它的难点是持续成本竞争和产品迭代,不能长期依靠国产替代的阶段性红利。
第二条路线,是复杂场景解决方案。
这类企业在工业料液分离、高盐废水、零排放和资源回收等场景中,建立工艺数据库和项目验证能力。
它们卖的不只是设备清单,而是对具体物料、具体水质和具体生产目标的理解。
三达膜工业料液分离和久吾高科膜集成解决方案的增长,为这条路线提供了现实信号。
它的难点是项目非标、周期波动和合同边界。
技术优势如果不能转化为可以定价的责任,收入增长也未必能够留下利润。
第三条路线,是全生命周期运营。
这类企业通过装机、运维、药剂、备件、优化和托管,形成与客户的长期连接。
它们的价值不再只来自产品交付,而来自连续运行和客户黏性。
这条路线的难点,不在签下一份长期合同,而在长期维持水质、成本和现金流。
运营规模越大,低效率和错误定价带来的后果也越大。
三条路线并非互相排斥,大型企业也可能同时布局。
但真正形成优势,往往需要一条足够清晰的能力主轴。
标准产品依赖规模,复杂场景依赖验证,持续运营依赖数据与组织。三者所需要的资本、人才、合同和管理系统并不相同。
最难受的,反而可能是处在中间地带的企业。
产品规模不足,难以形成成本优势;项目经验分散,无法积累场景数据;运营能力又停留在售后服务,不能形成持续收费。
业务看似齐全,实际每个环节都缺少足够深的壁垒。
过去,膜产业的竞争问题经常被概括为“国产还是进口”“有膜还是无膜”。
下一阶段,问题会变成:
规模、场景和运营,哪一种能力足以让客户持续付费?
中国膜企的下一程
不再只拼膜
水处理膜仍然是解决水资源短缺、工业回用、复杂分离和高品质供水的重要技术。
国家政策仍在推动高端膜分离和工业节水,国产供应链也在向更多场景深入。
这个市场没有失去成长空间。
但成长空间已经不再表现为大水漫灌式的统一红利。
传统市政项目、标准膜元件、工业过程分离、海外市场和运营服务,正在形成不同的采购逻辑与盈利边界。
近两年水处理膜市场最重要的变化,正是过去十年的统一叙事开始失效。
十年前,行业争的是谁能做出中国膜;下一程,争的是谁能把膜背后的价值真正留下来。
把标准产品做到极致,需要规模能力;把复杂问题做出结果,需要场景能力;把一次交付变成长期兑现,需要运营能力。
对膜企业而言,这不是放弃制造、转身追逐服务的简单选择,而是一次经营路线的重新校准。
接下来真正重要的,不只是市场还有多大,而是哪一部分价值值得争取,以及企业准备靠什么能力把它拿下。