
本文来自微信公众号: 叶檀财经 ,作者:叶檀财经团队
人和人之间能共情吗?
非常难,难到几乎不可能。
共情更形象的说法是神入,一种通过想象体验别人内心情感的过程。这个世界上,没有两个人的经历完全一致,所以这样的想象,是一种幻想,也是一种理想。
清华大学副教授蒙克在一篇文章中写道,现代人最大的精神困境,源于彼此之间巨大的时差。
蒙克举了一个例子,拍摄于1998年的一幅摄影作品《关上街子天》,当时摄影师吴家林走在昆明机场附近,突然发现一位农民赶着骡车从身边经过,旁边是一辆满载的蒙布卡车,与此同时,天上一架飞机呼啸而过。
取景器中,好几个时代的景象一瞬间同时出现。
蒙克说,这时候如果问农民、卡车司机、飞机乘客,什么是幸福?什么是成功?什么是人生?
结果可能天壤之别,他们虽然同处一地、同在一世,但彼此之间相隔十万八千里,中间有一道永远无法跨越的鸿沟。
1998年是个特殊的年份,当时中国开始住房市场化进程,商品房不仅走向历史舞台,更带领中国经济朝着前所未有的方向发展。
当时的人或许没有意识,但人和人之间的差别,会在房地产等资产和产业的作用下,变得更宽,更深。
而网络空间的出现,让一切思想在同一个器皿里高速碰撞,东北发生的事件,海南几秒钟就知道,上海的变化,也会迅速出现在西藏、贵州、云南山区。
我们的思想跨越了肉身互相碰撞,可这大部分时间无法带来共情,只会带来更多的疑问和不解,他们怎么这样?
用先进和落后,文明和愚昧来形容彼此太过淡薄,反而会刺激彼此的敌意,让不解加剧。
其实,我们自己也处于分崩离析的状态。
10年前的小镇做题家,10年后可能坐在北上广深的写字楼里,人还是那个人,但到底要信奉过去,还是接受现在,没人能轻易做出取舍。
多数人是在无意识的情况下,被时代推着走,既活在昨天,也活在今天。
福泽谕吉曾在《文明论概略》里提到“一身两世”的概念,相比于曾经的日本,当下的中国人,可能一身不止两世。
所以,我们能做什么呢?
先让我成为我,再让我,试着看到更多的我。
#01
白马被斩,成交萎缩,没有最低,只有更低
10月以来,A股走势出乎所有人的预料。
大白马每天被斩杀,成交量越来越萎缩,曾经井喷的千元股,如今只剩下2家,铁打的茅台,和岌岌可危的联讯仪器。
假如没有止盈,从年初拿到现在,年中有多兴奋,年尾就有多落寞。
大A当真够A。据中信证券统计,截至10月22日,除了微盘股还保持正收益,年内所有指数均告负。
科创50和创业板从最高点回落超过四成,红利板块也在10%以上。
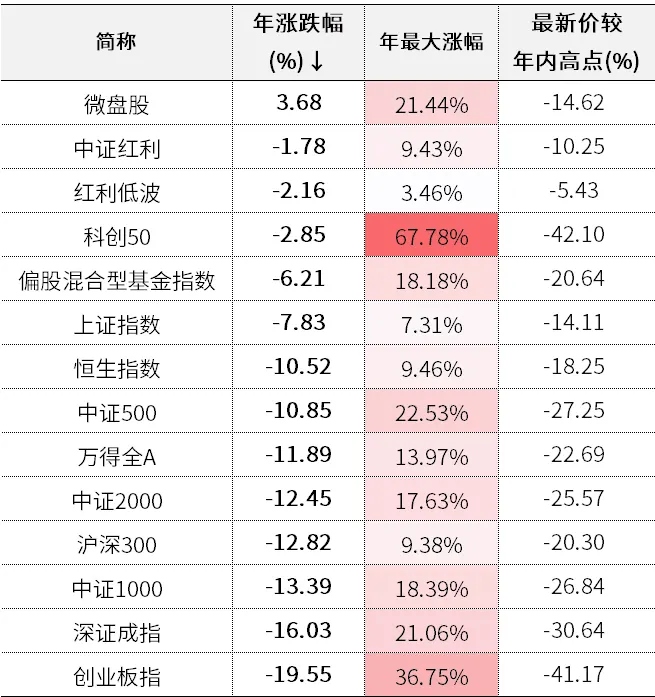
据市值风云公众号,截至10月20日,4945只样本基金中,约70%的基金年内收益为负。从全部样本看,年内平均收益为-5.7%,收益中位数为-5.9%。
回撤幅度惨不忍睹的基金经理们,声泪俱下,诚恳道歉。
随着市场走低,活跃资金也在快速离场。据第一财经消息,10月以来,融资客净卖出超800亿元,截至10月22日,两融余额降至2.46万亿,为2025年12月以来最低。
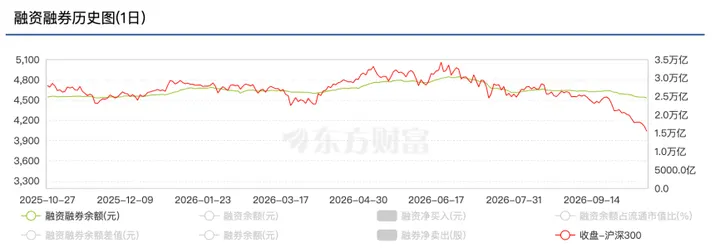
如果从6月份高位算起,两融资金已经撤出5000亿元左右。
据万得数据,9月23日新一轮调整至今,融资客抛售最多的行业为电子和通信两大热门板块。其中,电子行业净流出超过600亿,通信行业净流出超过250亿。
此外,机械设备、电力设备等出口为主的行业,也被抛售百亿。
融资客减持的同时,产业资本、上市公司股东也没闲着。东方财富数据显示,截至9月底,年内共有2481家上市公司减持,合计减持4225.19亿元。
据投资友公众号10月12日文章,4季度,A股面临8916亿限售股解禁,预计年内减持规模超过7500亿。
2027年减持规模预计接近9000亿。
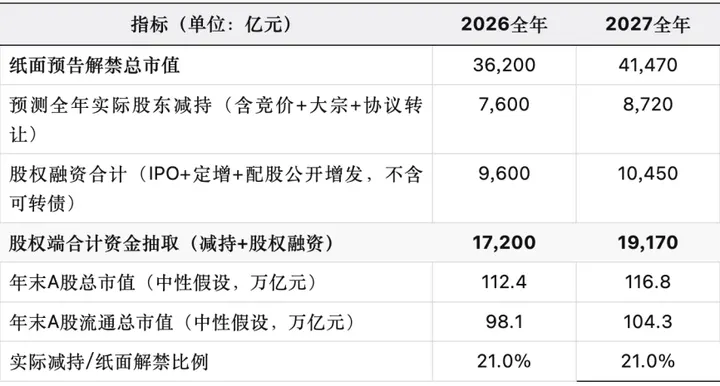
除了个人财务需求、纳税需求等因素外,国内的对赌条款也是上市公司批量减持的推手之一。
10月22日,据财经网消息,近年来,对赌协议已经从早年的特殊保护条款,演变为如今的标准配置,最终的退出渠道直指IPO。
清科研究中心数据显示,2025年创投基金全年5211笔退出中,IPO退出占比37.6%,回购退出占比25.3%,股权转让占比26.8%,三者合计占比近九成。
对比美国,IPO退出仅占5%,并购退出占比超过五成。硅谷无对赌的行业特征,繁荣了产业生态,也给股市喘息之机。
减持可以,也要增持,回购,但从供给结构看,这方面杯水车薪。
据东财统计,截至10月19日,两市披露回购规模达到2800亿,但实际回购金额仅为700亿。
GJD队方面,据彭博消息,随着沪深300指数在连续10周下跌后逼近技术性熊市,GJD买入迹象有所增加。10月9日至10月20日,GJD通过宽基ETF等方向累计净买入150亿美元。
10月23日,GJD加速入场,多只宽基ETF显著放量。三大股指也在当日迎来深V翻转,上证指数从跌超2%,到上涨0.89%,深成指从跌超2.5%,到上涨2.8%。
前期持续重挫的双创指数,反应更加强烈,创业板指从-3%到+4%,日内波动7个点,科创50从-3.6%到+3.4%,同样起伏7个点。
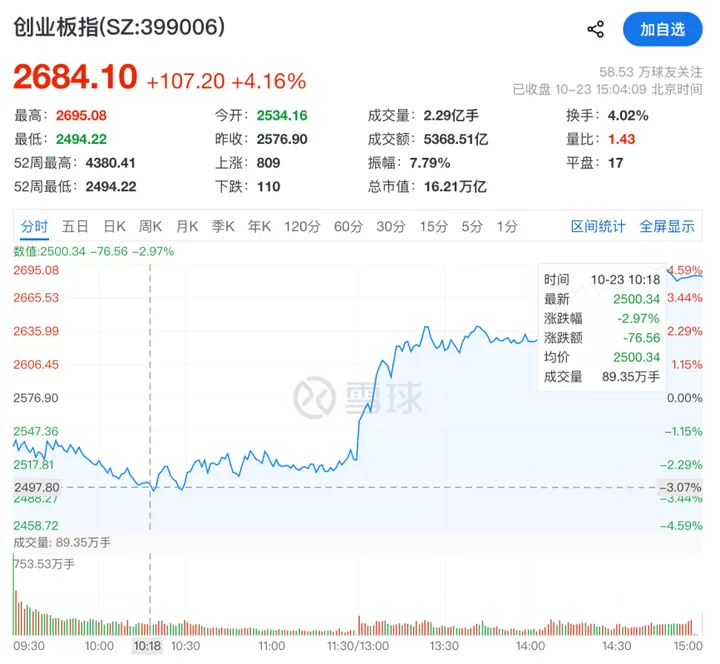
和过去半个月不同,23日的救市吸引了不少跟风资金,导致成交量放大到接近2万亿,超过上一个交日易4200亿左右。
目前可知,仍在积极入市的资金还有公募FOF。
据财联社10月22日报道,2026年,公募FOF迎来爆发期。
Wind数据显示,截至10月19日,全市场新成立FOF164只,合计募集规模1518.18亿元,同比2025年分别大幅增长84.3%和79.6%,比2021年高峰期分别多70只和300亿。
在所有FOF产品中,带有“稳健”字样的最受欢迎,数量占比接近四成,募资规模超600亿。
不过,这股热潮能否延续,还要看FOF管理者的水平,毕竟2021年那个轮次的后续体验并不好。
#02
消费这么好,奇怪的是,居民不用电
市场疲软,经济和政策倒是利好不断。10月19日,统计局发布了最新的消费数据,结果超预期。
前9个月,社会消费品零售总额达到37万亿元,同比上涨1.1%,比市场预期的0.6%,高出0.5个百分点。
如果不看汽车,前9个月,社零增速能够达到2.8%,9月单月能达到3.9%。
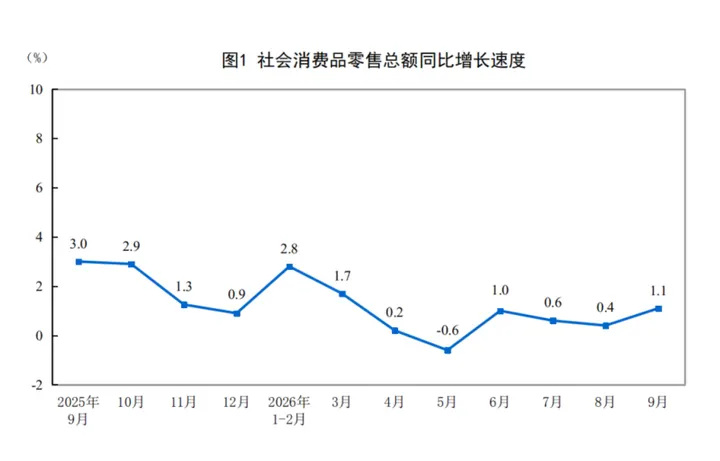
看地域,乡村消费增速了得,前9个月达到2.3%,规模超过5万亿元,同期,城镇消费增速0.9%,规模接近32万亿。
唯一让消费数据有瑕疵的是电力表现。
10月21日,国家能源局发布最新全国电力消费数据,前9个月,全国城乡居民生活用电量12346亿千瓦时,同比下降0.3%。
据第一财经统计,这是近10年来该数据首次负增长。
消费数据不差,为何居民用电不行?
国家能源局的解释是,极端天气影响所致。8月开始台风、强降雨增多,南方等高负荷地区用电需求明显降温。而去年同期刚好大暑,居民猛开空调。
据21世纪经济报道,9月当月,上海民用电大幅下跌27.8%,浙江下跌22.6%,江苏下跌22.1%,湖南、江西、湖北、安徽、福建跌幅也在两位数以上。
消费没能刺激市场,政策利好同样不能。
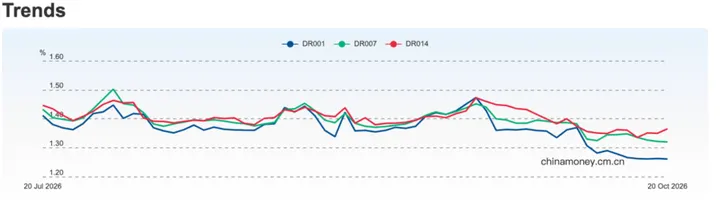
10月20日,央行行长表示,将择机把公开市场操作的主要品种切换为隔夜回购利率,即DR001。至此中国将进入隔夜回购利率时代。
这一变化有何影响?
据央行所说,目前隔夜交易已成为货币市场的主流,占日均交易量的九成。从利率走势来看,DR001比其他品种低20个基点左右,如果成为利率的新锚,无限接近降息。
好吧,大家想要保守一点的货币、债券类理财产品,估计收益又够呛了。
#03
宁王也要卷了?
本周宁德时代最多跳水超过20%,不仅拖累创业板指数,也让市场对新能源悲观前景加深了一步。
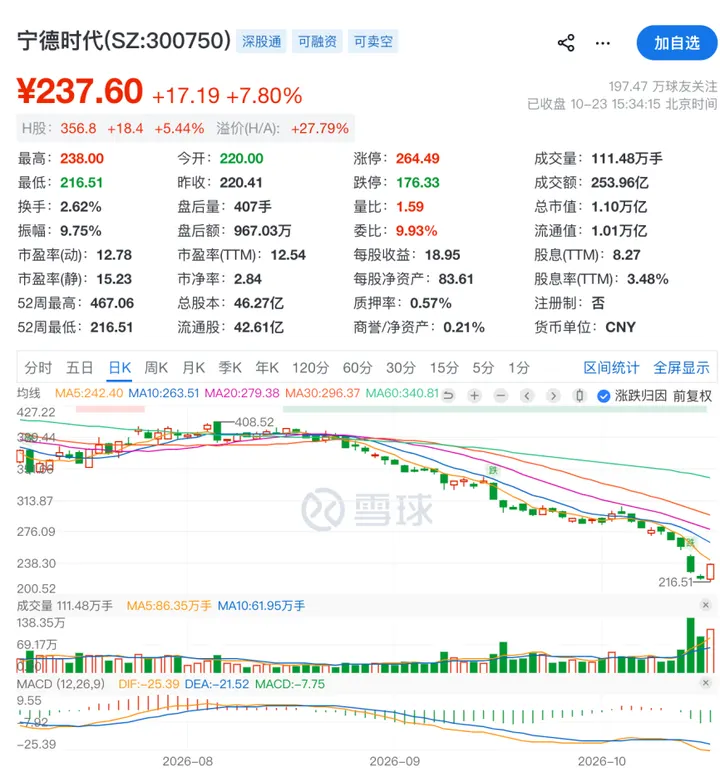
10月20日,宁德时代公布三季报,各项数据均不如预期。
此前机构预期三季度归母净利润在220亿以上,乐观预计在250亿左右,实际结果为212亿。
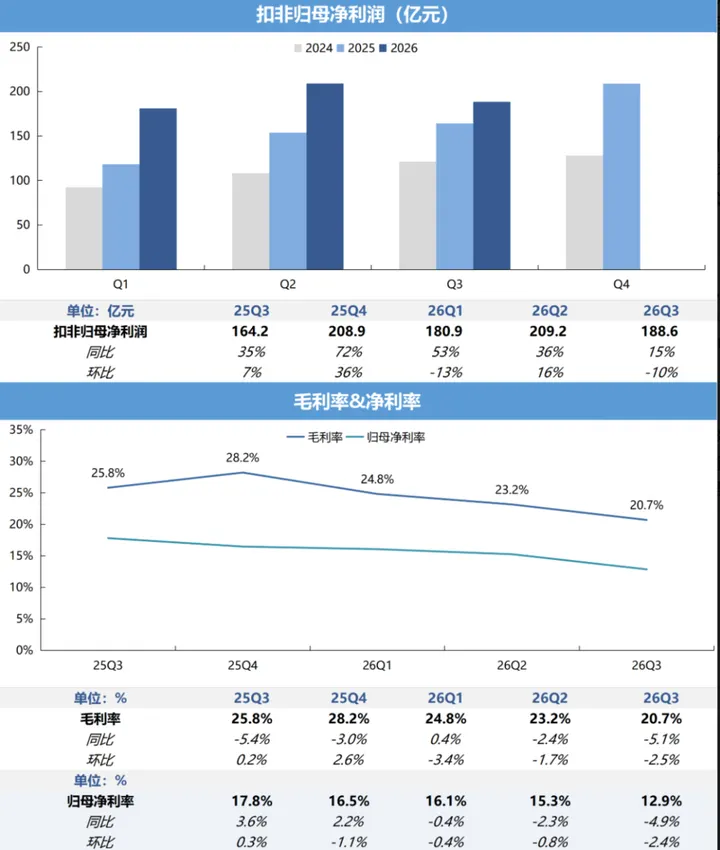
各项核心财务指标3季度全面下滑。
三季度,宁德时代毛利率为20.7%,同比下跌5.1%,环比下跌2.5%,净利率方面三季度跌破15%,同比回落4.9%,环比回落2.4%,回落速度均创近来新高。
在财报和机构交流中,宁德时代表示,三季度盈利能力下跌主要是三项因素叠加的结果:
第一,产品结构出现变化,低附加值产品比重上升;
第二,消费税9月1日开征,目前正和下游客户谈判,成本暂由公司承担;
第三,出口退税影响开始显现。
宁德时代认为,上述因素均为短期可逆因素,不会对中长期有根本性破坏。
市场并没有听宁德时代解释,在追求短期业绩和走势的A股,短期就是长期。
在各项财务数据中,过去一直保持优秀的经营性现金流也出现大降。三季度经营性现金流增幅仅为14亿,远低于二季度的265亿、一季度的332亿。同比2025年三季度的220亿也大幅下滑。
对此,宁德时代的解释是,公司响应号召,主动缩短上游供应商账期,优先扶持具备研发能力的上游伙伴,这项资金安排预计持续两到三个季度。
从应付账款中,也能看出端倪。据宁德时代财报,三季度公司应付账款1804亿,环比二季度下降超过200亿,这在公司历史上非常罕见。
业绩公布后,机构纷纷下调预期,从此前的千亿起步,下调至2026年900亿上下,2027年千亿以内。
摩根大通在研报中说的比较直白,此前市场担心装机需求跟不上,如今担心能否赚到钱。
宁德时代前9个月国内市占率44.16%,同比上升1.4%,前8个月全球市占率39.4%,同比上升1.7%。
在市占率提高的情况下,盈利能力大幅下滑,难道宁德时代也要开始卷了么?又或者,已经开始卷了?
面对小米、理想等车企寻找替代方案(包括自研电池),面对需求不及预期的储能装机量,宁王的压力可想而知。
10月19日,中信建投研报中写道,前9个月,国内储能新增装机102.3GWh,同比仅增6%,远不及此前预期,需求预期偏弱,会直接压制相关企业估值。
产业层面的内忧外患之外,还有交易层面的不和谐。近期市场中一个明显的特点是,杀机构高仓位白马。
截至二季度末,基金持有宁德时代总市值1155亿,位列所有公司第四。有大量的筹码等着逃命。
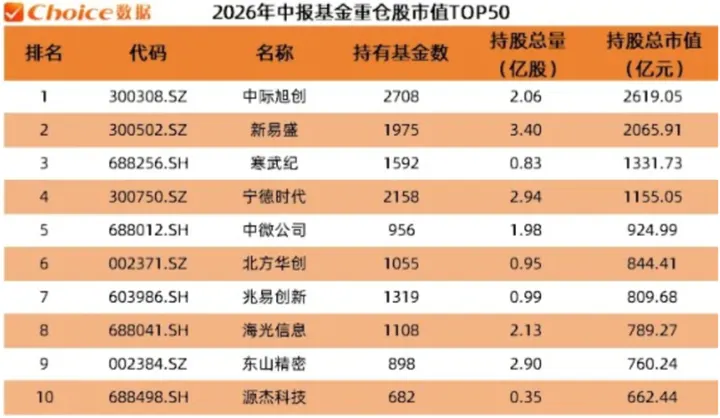
和其他公司不同,宁德时代可能还面临5800万股产业资本减持。
4月14日,宁德时代第四大股东,持有股份超过6%的宁波联合创新宣布以询价转让方式减持。4月23日,这5800万股,以410.34元/股成交,作价238亿。
A股历史上,从来没有如此大规模的单笔询价转让,宁王创造了历史之最。
按规定,接盘方将于6个月后解禁,刚好是10月中下旬。
如果机构和询价转让方集体逃逸,宁德时代股价的压力是巨大的。据智通财经消息,10月16日,宁德时代甚至登上了港股沽空榜第一名。
相比之下,做多力量势单力薄。10月21日,宁德时代公布最新回购进展,当日回购8亿元,累计回购46亿。
对于未来,宁王考虑的可能不是拿钱回购股票,而是用于更激烈的竞争。
10月19日,难兄难弟H和宁德时代走到了一起。据晚点Auto消息,引望与宁德时代正合作推进五款换电车型,预计2027年上市。
双方还签署协议,协作打造巧克力换电网络。按规划,巧克力换电2026年底要超过3000座、覆盖近216座城市,2027年形成“11纵9横”的高速网络,远期目标3万座。
截至三季度末,宁王坐拥类现金资产4300亿元,这些钱可能会成为所有竞争者的噩梦。
虽然,宁德时代援引尼尔森IQ报告,2026年有37.1%的国内消费者表示,没有宁德时代品牌电池,就会放弃购买计划。
但,宁王的动作却在告知投资者另外一个故事。
#04
A股甚至全球股市下跌,该由老川背锅?
国内大量的机构和资金,习惯了看美股炒A股。美股交易什么,A股就交易什么。
最近,美股开始交易老川失败概念。简而言之就是,老川支持什么,市场抛弃什么,反之亦然。
支持市场如此操作的原因是,老川的民调。据路透社19日报道,老川当前的民意支持度仅剩下31%,创两届任期内历史最低。
另据经济学人10月21日的文章,离数据中心越近,越支持民主党。
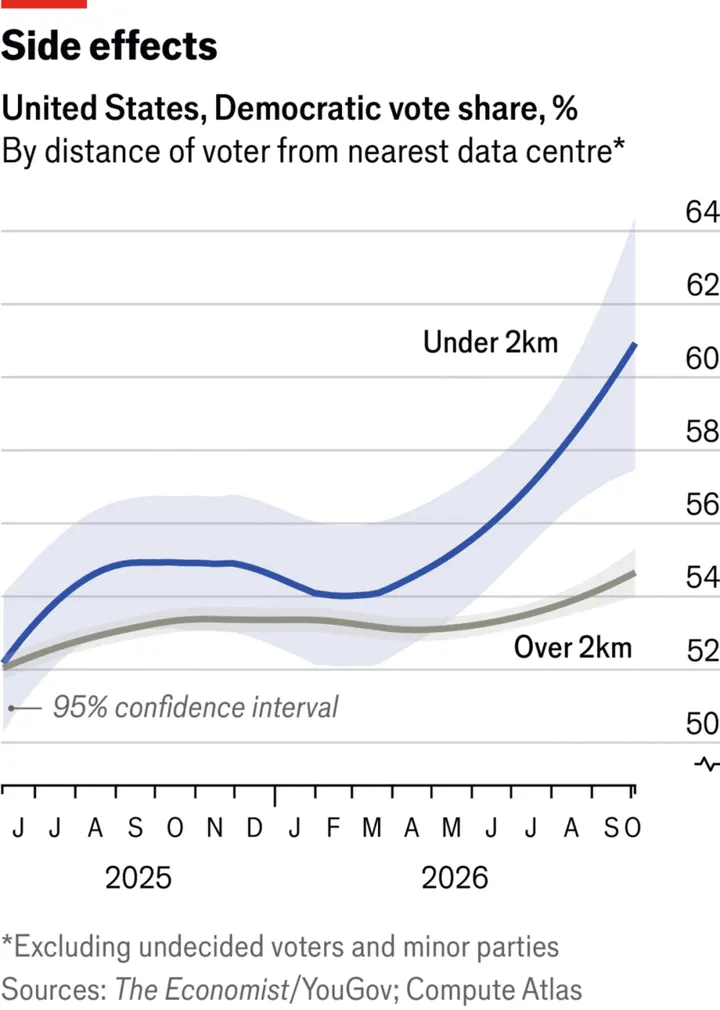
一旦老川失势,目前疯狂的AI融资还能继续么?
10月21日,和老川关系匪浅的马斯克,率先下调了资本支出目标。特斯拉在业绩公布后表示,将2026年的资本支出从此前的250亿美元下调至200亿美元。
几乎同一时间,AI风向标Anthropic公布了更多的招股书细节。
据美国媒体Woofun AI消息,2026年上半年,Anthropic净亏损高达807亿美元,远超去年同期的130亿。为了购买算力,Anthropic预计未来数年花费7500亿美元。
放在年初,7500亿美元融资,没人会怀疑。如今,随着CDS(信用违约互换)不断走扩,市场对巨额融资高度质疑。
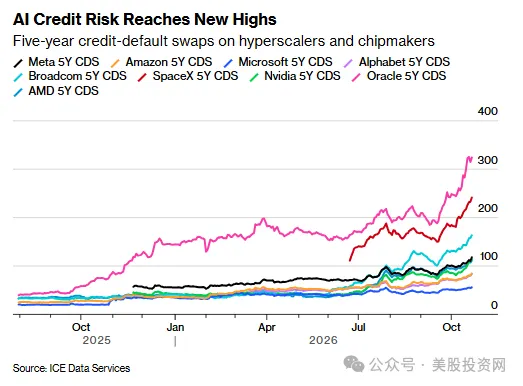
10月22日,Meta宣布提高资本开支(从7000亿提高至8250亿),市场出现明显的负反馈,股价从涨6.5%,逆转至下跌7%。
Meta目前账上现金只有825亿,且季度自由现金流14年来首次告负,如此情景,还要加快花钱的步伐?
此前我们分析过,由于中国大模型竞争压力,OpenAI和Anthropic开始通过降价获客,导致ARR增长曲线迅速放缓。
随着DeepSeek融资100亿美元近期落地,后续的竞争可能更加激烈。
竞争越激烈,Token价格越低,融资越失去回报价值。如果AI最终的结局和中国制造业、互联网行业一致,估值只能一跌再跌。
10月22日,据CNBC消息,OpenAI正将本轮融资估值从此前的1.4万亿美元下调至1.25万亿美元,以应对部分投资者的抵触情绪。
还没上市就不断降低估值,对整个AI的股价前景极为不利。
全球资金加速抛售AI。10月22日,趁7月股灾收购Situational Awareness的城堡投资创始人公开表示,投资者“几乎可以肯定”正处于人工智能(AI)泡沫之中。
城堡投资可能并不是嘴上说说。据高盛数据,10月8日至14日,对冲基金连续5个交易日净卖出“高盛全球AI篮子”。至此,对冲基金自2025年以来积累的净买入额全数卖出。
习惯了逆向思维的橡树资本马克斯,此时再度成为异类。
10月18日,橡树资本的马克斯表示,他并不认为市场已经达到真正意义上的泡沫状态。
理由是,泡沫的本质特征在于,投资者对风险浑然不知。当前全球投资者都在警惕AI泡沫,即便是泡沫,也会很克制。
马克斯的话或许适用于美国,这种能够持续走高的市场。在中国,历史告诉我们,一旦泡沫出现,就只能等待下一个周期。
为何中国出不了马克斯,也出不了马斯克?也许因为,一切都太快了,快到来不及思考,就已经结束了,快到来不及反思,就已经“反身”了。