
本文来自微信公众号: 王智远 ,作者:王智远
我分析认为,宁王这次大跌问题出在赚钱能力上。
电池还在卖,份额还在涨,可每卖100元电池,留下的毛利越来越少。市场开始担心,宁王往后还能赚多少钱。
2026年10月21日,宁德时代A股跌了12.03%,收在227.90元。
前一天,三季报刚出来。三季度营收1652.21亿元,同比增长58.58%;净利润212.46亿元,同比增长14.54%。
营收涨了近六成,利润涨了一成半,股价却跌了12%;如果从5月7日的467.34元算起,五个多月,股价已经跌去一半左右。
奇怪的是,宁德时代的行业地位并没有跟着缩水。今年前八个月,全球动力电池市场份额还提高了1.7个百分点,达到39.4%。
好,问题来了,市场到底在担心什么?
看看毛利率就明白了。
三季度,宁德时代毛利率降到20.69%,同比少了5.11个百分点,创下2022年四季度以来的新低。
毛利率不难理解,卖100元的电池,扣掉生产成本,现在只剩20元出头,去年同期还有25.8元。
更关键的是,这已经持续了好几个季度。2025年四季度,毛利率还有28.21%,之后一路往下,到今年三季度只剩两成出头。每100元收入对应的毛利,少了7元多。
为什么会这样呢?
公司给出的解释,头一条是产品结构变化。据媒体披露的业绩会内容,前几年签下的低价储能长期合同,正好集中在三季度交付。
这有点像开饭店。早几年接了一批团餐订单,当时谈好每桌800元;到了今天,同样一桌菜市场上能卖1000元,老客户的订单还得按800元交付。
生意照做,钱却少赚了;当然,这只能解释一部分毛利率下滑。
出口退税从9%降到6%,电池卖到海外,能退回来的增值税少了,这项调整从4月起实施,三季度已经完整受到影响,也压了一部分毛利。
管理层还有后半句话:毛利率会慢慢修复,短期内很难回到上半年的水平。
市场原本也没想到会这么低。财报发布前,伯恩斯坦预计三季度能赚229亿元,高盛预计240亿元,中信里昂预计250亿至260亿元。实际只有212.46亿元,三家都估高了。
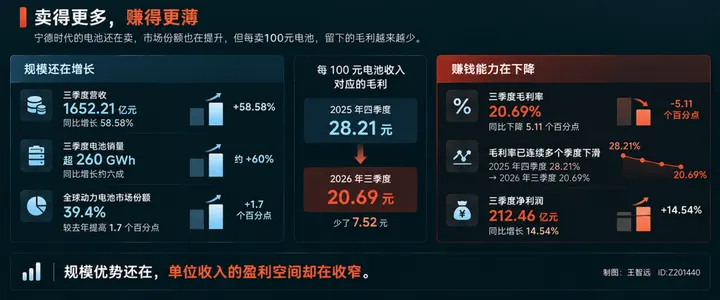
营收也是如此。三季度电池销量超过260GWh,收入增长主要靠多卖,可收入还是没达到市场预期。
股价跌下来,估值也到了低位。
按过去四个季度的利润计算,宁德时代目前的市盈率大约12倍,比2024年初那轮低点的14倍出头还低。
不过,12倍也未必意味着便宜。如果未来利润下降,即使股价不变,市盈率也会被动抬高;所以,12倍便宜不便宜,还得看它以后能赚多少钱。
对了,我特意查了一下,资金也在重新作出选择。
三季度,北向资金持有的宁德时代股票数量减少了约一成,对应持仓市值下降1183亿元。不过,拆解下来,其中大约七成来自股价下跌,实际减持对应的金额三百多亿元。
要说10月21日那12%的跌幅,全是机构砸出来的,证据还不够。
回到财报,还有一个细节。
消费税9月才开始实施,它记在税金及附加里,不算生产成本,不会直接拉低毛利率,宁德时代的毛利率从去年四季度就开始下降了,这笔账不能算到消费税头上。
但净利润已经受到影响,三季报里,资产减值损失17.12亿元;消费税的影响,也已经体现在报表里。
份额在涨,营收在涨,毛利率却一路往下。
低价合同、出口退税调整、资产减值、消费税,几笔账叠在一起,宁王的规模优势还在,赚钱却没以前那么轻松了。
更麻烦的是,消费税三季度只算了一个月。接下来,这笔新增的成本,到底谁来承担?
……
这笔新增成本,眼下还得宁德时代先扛着。能不能让客户分担,得看双方怎么谈。
宁德时代在业绩会上说,「我们正积极与客户沟通,一起来分担相关影响」。
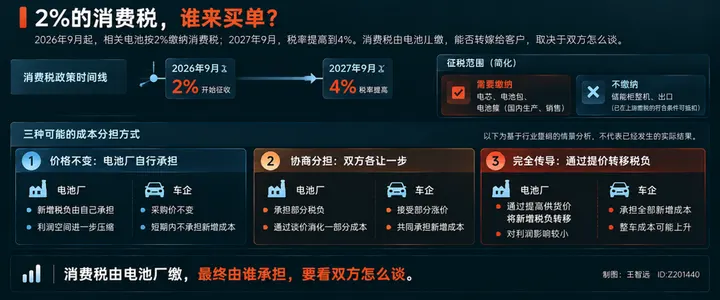
注意「分担」两个字。客户不会主动替电池厂交税,想让客户多掏钱,就得重新谈价格,双方各让一步。
公司还有一句话更直接:「如果买卖双方没有协商完毕,是没有办法传递给下游的」。意思很明白,谈不拢,这笔成本就得电池厂自己消化。
第一件事,先说税怎么收。
2026年9月起,国内生产、销售的相关电池按2%交消费税;2027年9月,税率提高到4%。
不过,交税有范围。电芯、电池包和电池簇要交,储能柜整机和出口不用交;上一道环节交过的税,下一道符合条件的可以抵扣,避免重复交税。
举个例子:
同样一块电芯,装进国内销售的车,要交税;做成储能柜卖,柜子本身不用交,税落在里面符合征税范围的电芯和电池簇上。
所以,不能直接拿宁德时代的全部收入乘以2%,算出它要交多少消费税。
三季报里,税金及附加这一项是22.14亿元,比去年同期多了16亿多元。消费税就记在这里,东吴证券测算约10亿元。
四季度才是第一个完整征收的季度。好,税怎么收,弄明白了。那最后谁掏钱?
消费税是价内税,也就是税已经含在售价里,电池厂不能单独开张税单让客户付钱,想把成本转给客户,只能重新谈供货价。
宁德时代也说了,「如果消费税不能很好传导,它会成为一个惯性」。所谓「传导」,就是通过调整价格,让客户承担一部分新增成本。
这话怎么理解?
假设一笔订单原来谈好了价格,税出来以后,双方一直没谈妥涨价的事。客户照旧价采购,电池厂就得自己承担这笔税。
时间一长,客户习惯了这个价格,再想往上调,就更难了。
麻烦就在这里,车企这两年一直在压价,电池厂原本就没有多少涨价空间。更何况,车企还在引入第二家供应商,客户手里有了第二份报价,涨价就更难谈。
我查资料时发现:
中汽数据的资深专家胡嵩在新华财经的报道里提到,电池厂与车企通常采用稳定的长期供货价格,不会随市场变化马上调整。
这意味着,9月1日以后继续执行的老合同,新增的2%消费税,很可能先由电池厂承担。
当然,宁德时代也有缓冲。汇率损失变小、费用控制得更好,抵消了一部分压力。只是,这些有利因素未必每个季度都有。
第三件事,再看储能能不能接住。
市场一直把储能看作宁德时代的第二个增长点,三季度,储能电池出货约65GWh,也就是6500万度电,占总出货量的四分之一,同比增长近六成。而且,储能电芯确实涨价了。
8月1日,宁德时代把314Ah储能电芯的报价每瓦时提高了不到一分钱,涨幅2.17%;9月,亿纬、力神也跟着涨,幅度约2%。
嗯,至少从报价看,储能电池有涨价空间。但涨价了,就意味着更赚钱吗?还真不一定。
东吴证券测算,三季度储能电池每瓦时赚0.056元,同比下降近四成,已经和动力电池的0.057元差不多。折成一度电,就是56元。
量上去了,每度电赚的钱却少了。
公司自己也承认,国内大型储能项目的价格竞争依然激烈。客户在比价,电池厂在抢订单,部分产品涨价,不代表整个储能业务都能轻松把成本转出去。
动力电池这边,车企选择更多,涨价也难谈。
所以,储能能帮宁德时代扩大生意,但眼下还很难补上动力电池的利润压力。
往后的成本压力还会增加,2027年初,电池出口退税取消;到2027年9月,消费税率还要再翻一倍。留给宁德时代和客户重新谈价的时间,并不宽裕。
宁德时代规模大、技术强,扛成本的能力也更强。可扛得住,不等于转得出去。
……
车企手里的选择越来越多,宁王跟客户谈价格的底气,还剩多少?
以前,电池厂可以靠技术和规模争取更高的价格。现在,车企不仅要比价,还想自己决定电池怎么造。
理想L8新车型,全系换成了欣旺达;2026款i6,也不再提供宁德时代版本。
小米新系列澎程,核心电池供应商里没有宁德时代,不过这个系列从一开始就没选宁德。问界M6纯电,则把国轩高科拉进来做第二供应商。
乍一看,宁王的客户正在流失。
可另一边,赛力斯10月刚与宁德时代签下长期协议,问界仍以宁德时代为主要供应商。双方合作的电池工厂,二期规划产能10至12GWh。
一边找替补,一边签长约,车企到底在想什么?
其实很简单,就是想多一个选择,手里有第二家供应商,跟宁德时代谈价,底气自然更足。
而且,车企想要的还不只是低价。
理想在10月的技术发布会上说,电池包、电池管理系统、温度控制系统都自己做,电芯的规格也由自己定,再交给欣旺达、中创新航生产。
以前,电池厂靠技术争取更高的价格;现在,车企定好参数,再找几家供应商报价,宁德时代想多赚一点就更难了。
不过,第二家供应商就一定更划算吗?未必。
拿各自最新财报的净利率粗算,宁德时代取三季度,另外两家取上半年。
同样做100元收入,宁德时代能留下12.86元净利润,中创新航只有3.45元,国轩高科不到5元。扣掉投资收益等非经常性项目,国轩只剩不到1元。
再把消费税放进去,按国内收入占比和2%的税率估算,消费税占净利润的比例,中创新航大约是宁德时代的五倍。
当然,这没扣掉原料环节已经交过的税,也没剔除不用交税的产品,不能当成实际税负。
但道理很简单,利润薄的企业,新增一笔成本更吃力。
二线电池厂过去靠低价抢单,报价比宁德时代低一截。现在多了一笔税,自己扛,利润更薄;涨价,价格优势又会缩小。
要我说,车企想靠第二家供应商省钱,往后也得重新算账;不过,目前还没有证据表明,车企已经因为消费税把订单转回宁德时代。
摩根大通在10月20日发布的研报里,把宁德时代H股评级下调到中性,A股维持增持。
它的判断是,整车厂同时面对消费税、出口退税调整和贸易壁垒,可能会把一部分成本继续往上游压。
它还算过,如果2%的税全部转到整车售价上,车价大约要涨0.5%到1%。可车企也不敢轻易涨价,最后很可能还是要求电池厂分担。
宁德时代受到的影响可能最大,但跟二线厂相比,它也更有能力消化这些成本。
按金额算,宁德时代可能交得最多;按利润比例算,最难受的未必是它。
宁王手里,也还有几张牌。
今年前三季度,国内动力电池市场份额44.16%。三季度末,现金和理财超过4300亿元,这些优势很实在,价格战继续打下去,宁德时代比资金紧张、利润更薄的同行更能扛。
国内价格不好谈,宁德时代还有一块更赚钱的业务在海外。
今年上半年,海外业务毛利率29.97%,国内只有21.16%。同样做100元收入,海外对应的毛利,比国内多将近9元。
可出口退税终究要取消,从国内出口的那部分业务,也要面对新的压力。
高端市场,换得慢一些。
理想MEGA和i9的首批车型,用的还是宁德时代的5C电池;可首批之后,MEGA从9月7日下午锁单起、i9从9月17日新订单起,都换成了理想自己设计的5C电池,电芯主要交给欣旺达生产。
所以,高端市场也在换,只是换得晚一步。宁德时代的技术优势还在,但至少从这些车型看,它也并非无法替代。
真正的考验在2027年,到那时,眼下12倍的市盈率便宜不便宜,或许会有更清楚的答案。
宁王的规模、技术和行业地位也还在,只是往后每卖出一块电池,能留下多少利润,已经越来越需要跟客户商量了。
数据来源:
[1].宁德时代2025、2026报、中创新航、国轩高科财报及业绩会资料;财政部等部门2026年第2号、第20号公告;SNE Research、中国汽车动力电池产业创新联盟;东吴证券、国信证券、摩根大通研报;理想汽车、小米汽车及工信部公开信息,以及东方财富行情数据