本文来自微信公众号: 食品内参 ,作者:不浪费读者时间的
近日,北京大兴天街的祐禾门店贴出闭店告示,提醒办过卡券的顾客尽快转卡或退费;而就在两年前,这家门店开业时门口也曾排起长队。从排队的火热到退费的冷清,中间隔着祐禾关掉的31家门店,和整个烘焙行业一年内消失的9.2万家同行。
并不突然的收缩
关于祐禾撤店的消息,最早是在社交平台上出现的。
起初很多消费者并不相信,直到9月中旬,有媒体记者实地走访北京大兴龙湖商场,才确认祐禾确实已经撤店。据附近商户透露,这家门店去年才开业,平日也有客流,撤店略显突然。该门店负责人给出的说法是,商场位置比较偏,客人不太多。
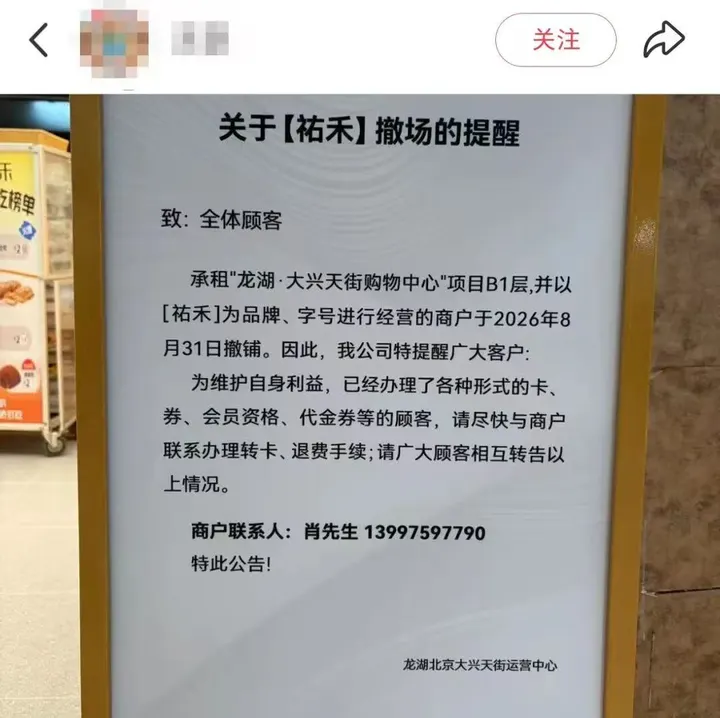
然而,位置偏只能解释其中一部分门店撤店的原因。事实上,从2025年下半年开始,祐禾的撤店消息就在多个城市出现。据一家餐饮连锁数据平台的不完全统计,祐禾目前在营门店127家,已闭店31家,其中上海关闭6家、成都6家、深圳5家、南京3家、广州3家。
值得注意的是这些门店的存活时间。深圳皇庭广场店开业仅1个月就贴出闭店通知,深圳地王星荟店不到10个月,北京通州万达店与上海虹口龙之梦店都没撑满半年。上海的北外滩来福士店在7月停业,静安CP店和长宁来福士店随后关闭,三家门店全部位于内环,与“位置偏”的解释并不吻合。在长沙,湘江新区永旺梦乐城店、北辰荟店和五一广场7mall店也陆续撤出。
对于关店理由,多数公告只写了一句“因公司业务调整”,只有长沙五一广场7MALL店提到与商场未能就续租达成一致。
据了解,祐禾2016年创立于武汉,2021年走出湖北,此后开店速度逐年加快:2022年新开9家,2023年15家,2024年41家,2025年64家。进入2026年,截至8月底,新开门店只有4家。另据统计,该品牌2024年关闭2家门店,2025年关闭13家,2026年至今已关闭15家,仅近三个月就关了5家。
那么,一家口碑不错的品牌为什么会在两年内踩下刹车?
祐禾一直坚持“一店一工坊”的模式,每家门店都要留出接近一半的面积做可视化现烤工坊,同时坚持全直营、不开放加盟。据媒体披露,一套烘焙设备约80万元,再加上一、二线城市核心商圈的租金、装修和人力,单店前期投入通常在200万至400万元之间。
除此之外,快速开店还带来了自己人分流自己人的情况。以广州为例,早期只有正佳广场一家门店时,月销曾突破百万元;一年内门店增加到七八家后,单店营收降到了50万至60万元。与此同时,价格也在往上走。2024年起,祐禾在武汉、西安、北京、深圳、广州、成都、重庆等多个城市上调产品价格,单品涨幅1至2元,深圳大悦城店的红豆肉粉松吐司由28元调至29元,心太软由20元调至22元,门店人均消费升至40元左右。
另一方面,商场里的同业围堵也在加剧。例如,北京大兴龙湖原祐禾门店的斜对面就是好利来,隔一户还有一家糕材生,附近商户表示好利来的客流更旺一些。在另一家商场,新开业的MOTO蛋壳厨房与祐禾门店正对面而立,同一时段内前者进店7人,后者进店2人。
祐禾董事长刘春华曾在播客中提到,长沙曾有12家烘焙品牌在同一商圈竞争,祐禾为此送出了一百多万元优惠券。
需要说明的是,祐禾方面并未承认整体退出。一位接近祐禾的人士回应称,假设100家店里有10家不挣钱,还会拖累其他门店,品牌就会先舍掉这10家;另一位相关人士也强调,没有关闭的门店都能保本。
消失的9万家店
放眼整个烘焙行业,祐禾的收缩并不孤立。
据一家门店监测平台的数据,截至2026年5月13日,近一年烘焙行业新开门店4385家,净增门店为-88006家,实际倒闭门店约9.2万家,等于每新开一家店,就有超过6家店关闭,行业闭店率达到25%。
同一组数据还显示,烘焙门店平均存活32个月,57%的门店撑不到开业两周年。一份2026年初发布的餐饮业闭店率白皮书则显示,2025年面包品类的闭店率为25.9%,较2024年提升了5.8个百分点。
遗憾的是,倒下的名单里不只有新品牌,还有经营了二三十年的老字号。
1993年创立的克莉丝汀,巅峰期在长三角拥有超千家门店,市值一度超过20亿港元,2021至2024年累计关闭超600家门店,2025年3月被法院裁定受理破产清算,同年12月正式退市。
2003年进入中国市场的面包新语,鼎盛期门店超400家,2025年7月成都11家门店全部歇业并退出北京市场,2026年3月关闭了北京最后一家门店。
2025年10月,深耕本地二十年的浮力森林和上海静安面包房双双进入破产清算。巴黎贝甜在西安的唯一一家门店也于2026年5月关闭,营业时间不足三年。
至于网红品牌,它们的周期往往更短。主打生日蛋糕上门配送的熊猫不走,巅峰期门店超200家,2024年3月突然停业,拖欠员工工资超5000万元、供应商欠款超1亿元。曾以39元芝士蛋糕走红、门店一度超200家的KUMO KUMO,到2026年7月在营门店已降至47家,一年内关闭约180家,彻底撤出甘肃、四川、山西、天津、安徽等多个省市。
进入2026年,“暴雷”仍在继续。
3月南通品牌乐焙滋被曝老板失联,4月拿到千万投资的热氣饼店大面积倒闭,有加盟商三家门店全部关停、亏损160万元,5月东莞顶东面包花园大规模闭店,无锡多乐之日一夜关闭4家。
一位2018年入行的深圳加盟商透露,加盟费、货款押金、装修和设备一次性投入接近200万元,房租水电、原材料和人力加起来,月营业额要做到30万元才能勉强收支平衡,还不含设备折旧。他经营了近8年的门店,最终在2026年5月换牌退出。
与此同时,成本也在一路走高。2019年到2025年,食品饮料行业的营业成本率中位数从61%升至67.4%,相当于同样做100元的生意,成本要多花6元多,利润空间被不断压薄。更为关键的是,2025年12月商务部对原产于欧盟的乳制品实施临时反补贴措施后,2026年初进口淡奶油在四周内连续四次调价,某英国品牌从610元/箱涨到890元/箱,某法国品牌从536元涨到620元,一个8寸奶油蛋糕仅奶油成本就超过68元。
据一家行业协会负责人在2026年初年会上的通报,2025年前三季度糕点面包行业的利润总额出现下滑,为近二十年来首次。
面包生意“大洗牌”
需要澄清的一点是,门店大量关闭的同时,中国人吃掉的面包并没有变少,真正发生变化的是购买入口。
最先跑出来的是下沉市场的“烘焙工厂”。十豆川超级糕工厂自2023年11月起开店,目前已开出47家;大豫人家、中酥亭、中原铺子、糕如意等品牌相继跟进。这类门店大多开在社区周边、学校附近等租金较低的位置,店内以“全场9块9”为主,提拉米苏卖5.8元,菠萝泡芙卖8.8元。
紧接着,商超和茶饮门店又切走了另一部分需求。一份2026年的烘焙白皮书指出,消费者要买面包,已经不必专门去面包店,喜茶、奈雪的茶、古茗、沪上阿姨等茶饮门店,山姆、盒马、胖东来、永辉等线下商超,以及各类线上渠道都能买到,面包店在流量上并不占优势。
然而,即便是站在工业化一端的公司,日子同样不轻松。
桃李面包2026年上半年营业收入25.6亿元,同比下降1.98%,归母净利润1.45亿元,同比下降28.75%,已是连续第五年净利下滑,归母净利从2021年的7.63亿元一路降到2025年的2.84亿元。截至2026年6月末,公司25个生产基地合计设计产能23.06万吨,上半年实际产量14.14万吨,产能利用率约61.31%;其中华南产能同比增加36.4%,产量只增加9.7%,另有一座设计产能6.9万吨的华南基地仍在建设中。
在这样的环境下,活下来的品牌开始大幅改造门店结构。例如,桃李在沈阳开出现烤奥莱店,经营品类从烘焙延伸到饺子、米饭和披萨;鲍师傅落地千平级别的“超集店”,专门划出西餐区售卖窑炉披萨和意面;泸溪河在南京开出双层旗舰店,组合糕点、糖水与茶咖;巴黎贝甜推出创新实验店,增设堂食空间和近30款咖啡茶饮。在供应链一端,门店冷冻面团的使用率也由2023年的30%至35%提升到了2025年的75%。
值得注意的是,高端面包的需求本身并没有萎缩。据一家国际市场研究机构的数据,2025年一线城市高端烘焙市场同比增长28%,客单价突破45元,较2020年提升62%。在消费决策环节,“营养成分”和“配料表”分别被59.7%和54.8%的消费者列为主要驱动因素,低糖、全麦、清洁标签类产品的复购表现明显好于传统甜点。
回到祐禾身上,它的调整其实也已经开始。品牌早期主攻一、二线城市,目前在三线城市也有了布局,部分门店取消了工坊、改由其他门店配送产品,以此压低单店投入。仍有悲观业内人士认为,品牌当下最需要守住的是单店盈利能力,而祐禾受制于直营体制以及店长缺乏决策权,很难做到按区域定制产品矩阵。
但无论如何,可以预见的是,面包的生意恐越来越难做。